8 月 11 日,NVIDIA 为 800 VDC 数据中心划出了明确落地时间表:兼容现有交流机房的 MGX 电源机架将于 2026 年下半年落地,面向整行机柜部署。
看起来,国产 SiC、GaN 和电源控制芯片终于等到了大场面。但这场产业机会里,很多人都混淆了阶段:进入 NVIDIA 生态、器件实现量产、拿到客户设计导入、真正进入 800 VDC 项目批量交付,完全是四件不同的事。800 VDC 重构的是整条电源链路的 BOM 价值与验证话语权,拿到入场券的厂商不少,但要真正拿下订单,要闯的关卡还很多。
一、800 VDC 先进入旧机房,架构换代不会一夜完成
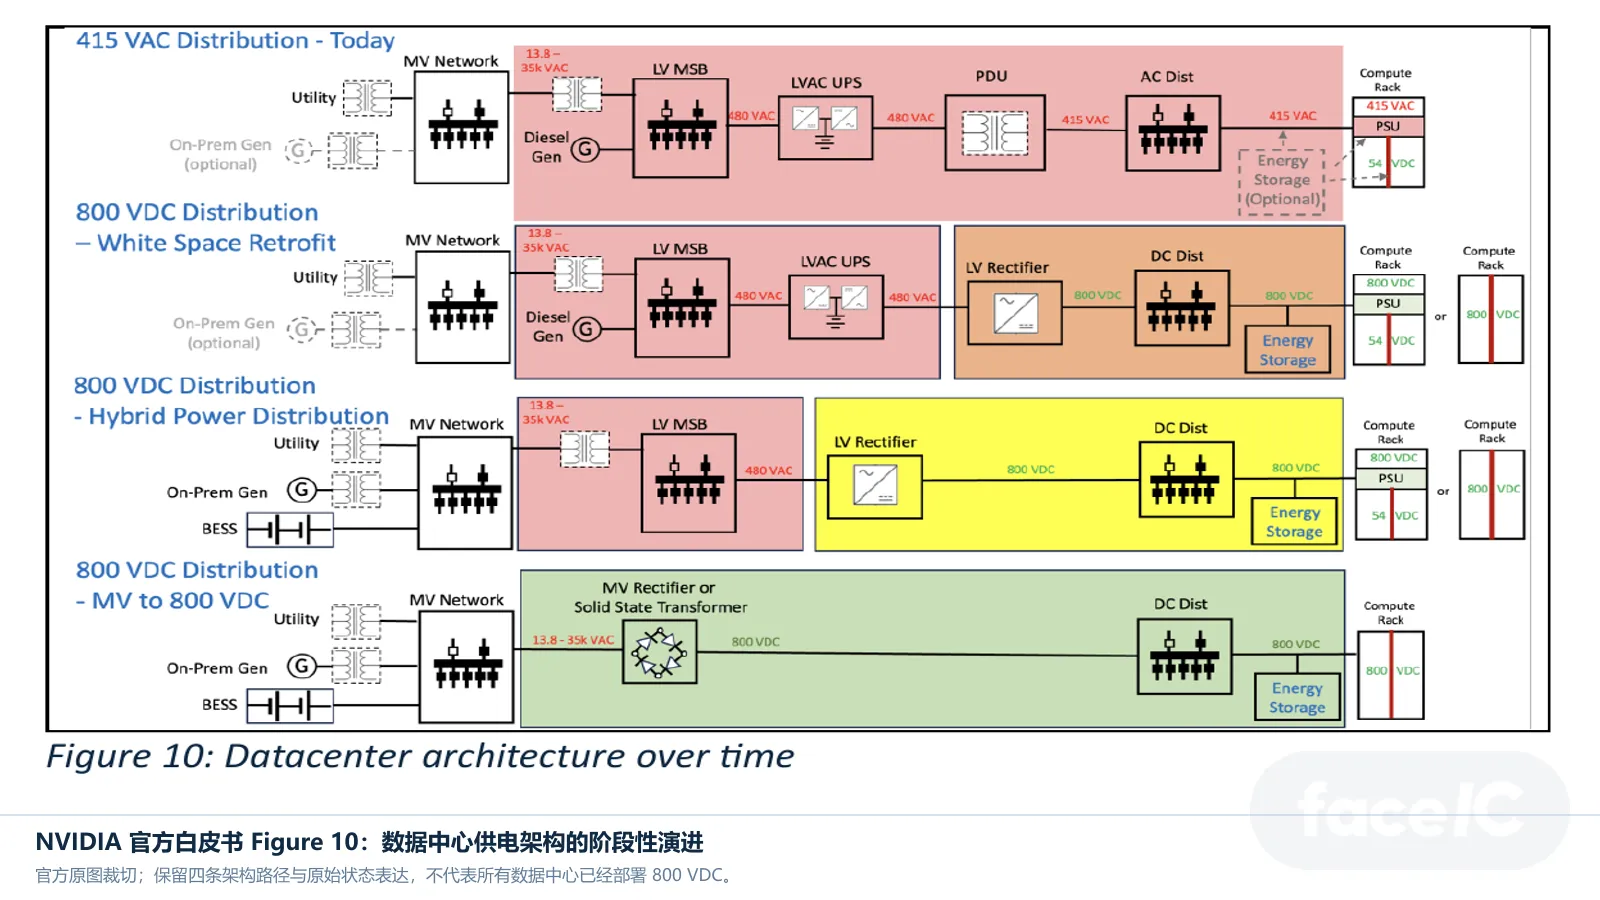
当前主流数据中心仍采用 415/480 VAC 进线到机架,再由机架内 PSU 转换为 48/54 V,经中间总线和多相 VRM 最终供给 GPU 核心。NVIDIA 给出的近期过渡方案并非推倒重建,而是在现有交流基础设施旁增设侧置电源机架,将 AC/DC 整流环节移出计算机架,以 800 VDC 直送机柜内部。
现阶段的 800 VDC 更像是 “迁移桥梁”,不会所有机房同步切换。NVIDIA 的长期路线还包含设施级低压整流,以及中压交流直转 800 VDC 的中压整流器、固态变压器方案;OCP 2026 年 8 月发布的 SST 规范 v0.3,同样属于远期架构目标。
对采购与研发端来说,未来几年大概率是 415/480 VAC、48/54 V 与 800 VDC 多架构并存,旧 BOM 不会一夜之间退出市场。
NVIDIA 透露,目前已有 80 余家设备与基础设施企业围绕其 800 VDC 规范开发产品,官网合作名单覆盖功率芯片、电源模块、开关保护、机房设备等全链条环节。
二、转换级没有消失,它只是被挪出机架、推近 GPU
800 VDC 最直接的收益,是用更低电流传输更高功率。NVIDIA 白皮书按固定线径测算,800 VDC 相比 415 VAC 可多传输 157% 的功率;但这是架构理论值,并非所有项目都能达到的现场实际节能率。真正的架构变化在于:高价值的机架空间不再优先留给大体积 PSU,AC/DC 整流、储能、保护环节逐步上移至侧置电源机架、行级乃至设施级。
高压侧需要 1.2 kV 级 SiC、高压硅器件、栅极驱动、数字控制器与直流保护器件;800 VDC 进入机架后,还要应对熔断、热插拔、高等级隔离、连接器联锁与拉弧等风险。越靠近 GPU 端,电压越低、电流越大,100 V GaN 或 SGT MOS、功率级、多相控制器、平面磁件、高频电容的价值占比反而越高。
800 VDC 不是减少器件用量,而是重新定义了器件的部署位置,以及系统损耗的承担环节。
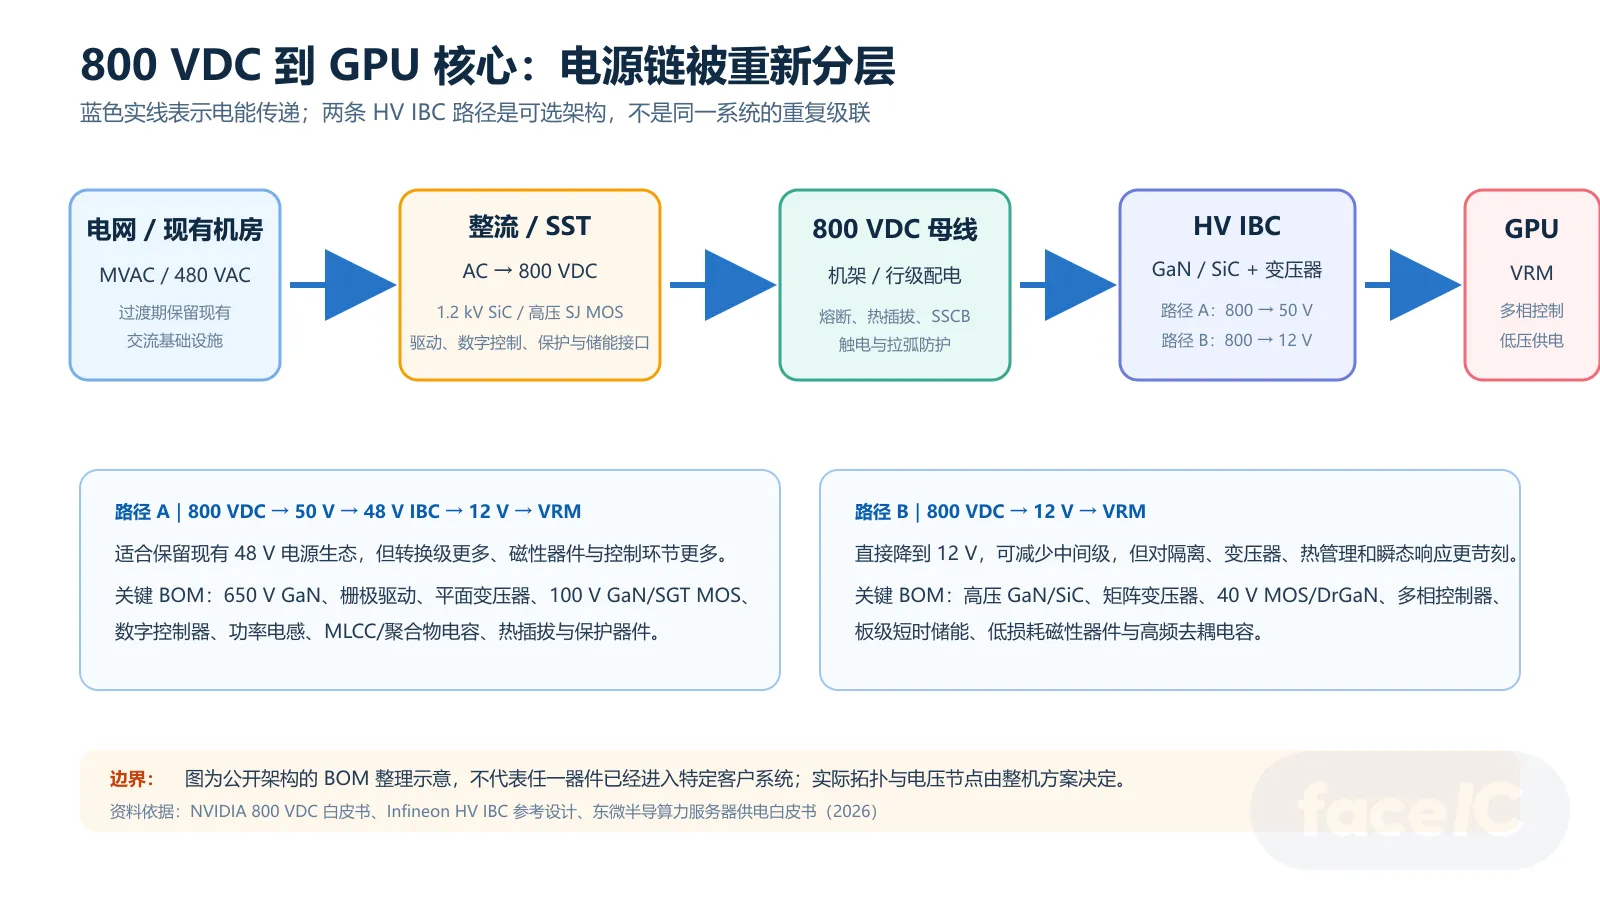
进入计算节点后,电能仍需多级降压。第一条路径是 800 VDC 降至 50 V,衔接现有 48 V IBC 生态;第二条路径是 800 VDC 直降 12 V,再接入多相 VRM。前者迁移难度低,但保留了更多转换层级;后者能减少器件用量与占用面积,却对隔离、磁件、热管理、EMI 与瞬态响应提出了更严苛的要求。
NVIDIA 白皮书显示,800 VDC 直转 12 V 方案相比多级架构,效率可提升约 1%,核心区域面积减少 26%。这一数据仍需理解为参考架构下的理论结果。
英飞凌已推出两套 HV IBC 参考设计:800 VDC/±400 V 转 50 V 方案采用双 3 kW 单元,满载效率超 98%;800 VDC 转 12 V 超薄方案 TDP 为 6 kW,峰值效率 98.2%,可支持 10.8 kW、400 微秒的瞬态功率输出。
参数看起来很亮眼,但这也意味着,行业竞争门槛已经从单颗 MOSFET 的导通电阻,升级为 GaN/SiC、驱动、控制器、变压器、储能与散热的全链路系统协同能力。
GPU 负载还会在极短时间内从低负荷跳升至满负荷。NVIDIA 白皮书提出,100 毫秒以内的负载波动主要靠电解电容等近端储能应对,更长时间的波动则由超级电容或电池承接。这意味着新增的不是一颗 “万能功率芯片”,而是一套需要与控制软件协同调度的储能、保护与功率平滑 BOM。
三、国产厂商已有进展,但 “谁进入哪张 BOM” 仍要拆开看
目前落地进展最清晰的是英诺赛科。其 2026 年中期业绩公告显示,AI 及数据中心芯片出货量同比增长 183%;覆盖 800 VDC 与 48 V/12 V 场景的超百款高压及 100 V 芯片,已在 20 余家全球 CSP 客户进入设计导入阶段,部分芯片已启动量产交付。而用于 6 V 转 1 V GPU 末级供电的 15 V DrGaN,刚完成客户样品测试。
这三句话对应三个完全不同的产品阶段,不能笼统概括为 “已经批量打入 NVIDIA 服务器供应链”。
在更成熟的服务器 PSU 领域,英诺赛科公开的客户案例显示,长城电源已采用其 ISG6122TD、ISG6123TD 两款 700 V SolidGaN 封装芯片。这一案例证明国产 GaN 已在服务器电源实现落地,但传统交流输入 PSU 的应用,并不等同于原生 800 VDC 机架已实现规模部署。
东微半导的公开信息更偏向 “量产器件打底 + 全链路路线图” 的模式。官网产品列表中,OSQ120R025QDT2F 等 1200 V SiC MOSFET 已标注为量产状态;最新白皮书也显示,其 SJ MOS、SiC、GaN、数字控制器、SGT MOS、VRM 控制产品已覆盖 PSU、IBC、VRM 全场景。
但公司同时将 800 V 架构商业化与 12 英寸 GaN 生态列为中期目标。现有器件实现量产,只能证明其具备参与项目评估的产品基础,不能直接等同于这些型号已经进入某家 800 VDC 算力机柜的 BOM。
结论
800 VDC 确实为国产功率半导体打开了更大的市场空间,但门后不是唾手可得的订单。英诺赛科已披露产品设计导入、部分量产与出货高速增长的进展;东微半导拥有量产期 SiC 产品与全链路产品规划。
接下来真正拉开厂商差距的,是谁能同步交付器件、驱动、控制、磁件、保护方案与制造一致性保障,并拿出客户端可复核的量产落地证据。
对采购与研发而言,最值得跟踪的也不是又新增了多少家 “加入生态” 的厂商,而是具体料号究竟处于送样、设计导入、小批试产还是稳定量产阶段,以及它在什么电压节点、什么拓扑结构、什么测试条件下通过了验证。
免责声明:本文基于公开资料整理,仅用于行业交流,不构成任何投资、采购或型号推荐。产品参数、供货关系与验证状态请以原厂、客户及授权渠道的最新信息为准。