9月9日,CIOE 2026中国光博会在深圳开幕。展馆里最不缺的,是1.6T、3.2T、NPO、CPO、XPO这些让人眼花缭乱的缩写。乍一看,传统可插拔光模块似乎已经站在淘汰边缘;但首日现场走访传出的信号恰恰相反:多家头部厂商的1.6T产品已经完成客户验证、具备量产能力,当前真正扛起出货的主力却仍是800G,3.2T及更高速率大多还在送样和验证。
技术跑得很快,订单为什么没有整齐列队跟上?答案是,数据中心采购的从来不是一张速率排行榜,而是一整套能够安装、散热、维护、互通并稳定运行的系统。CPO很强,但“强”不等于立刻通吃;可插拔看起来传统,却仍掌握着标准化和可维护性这两张王牌。
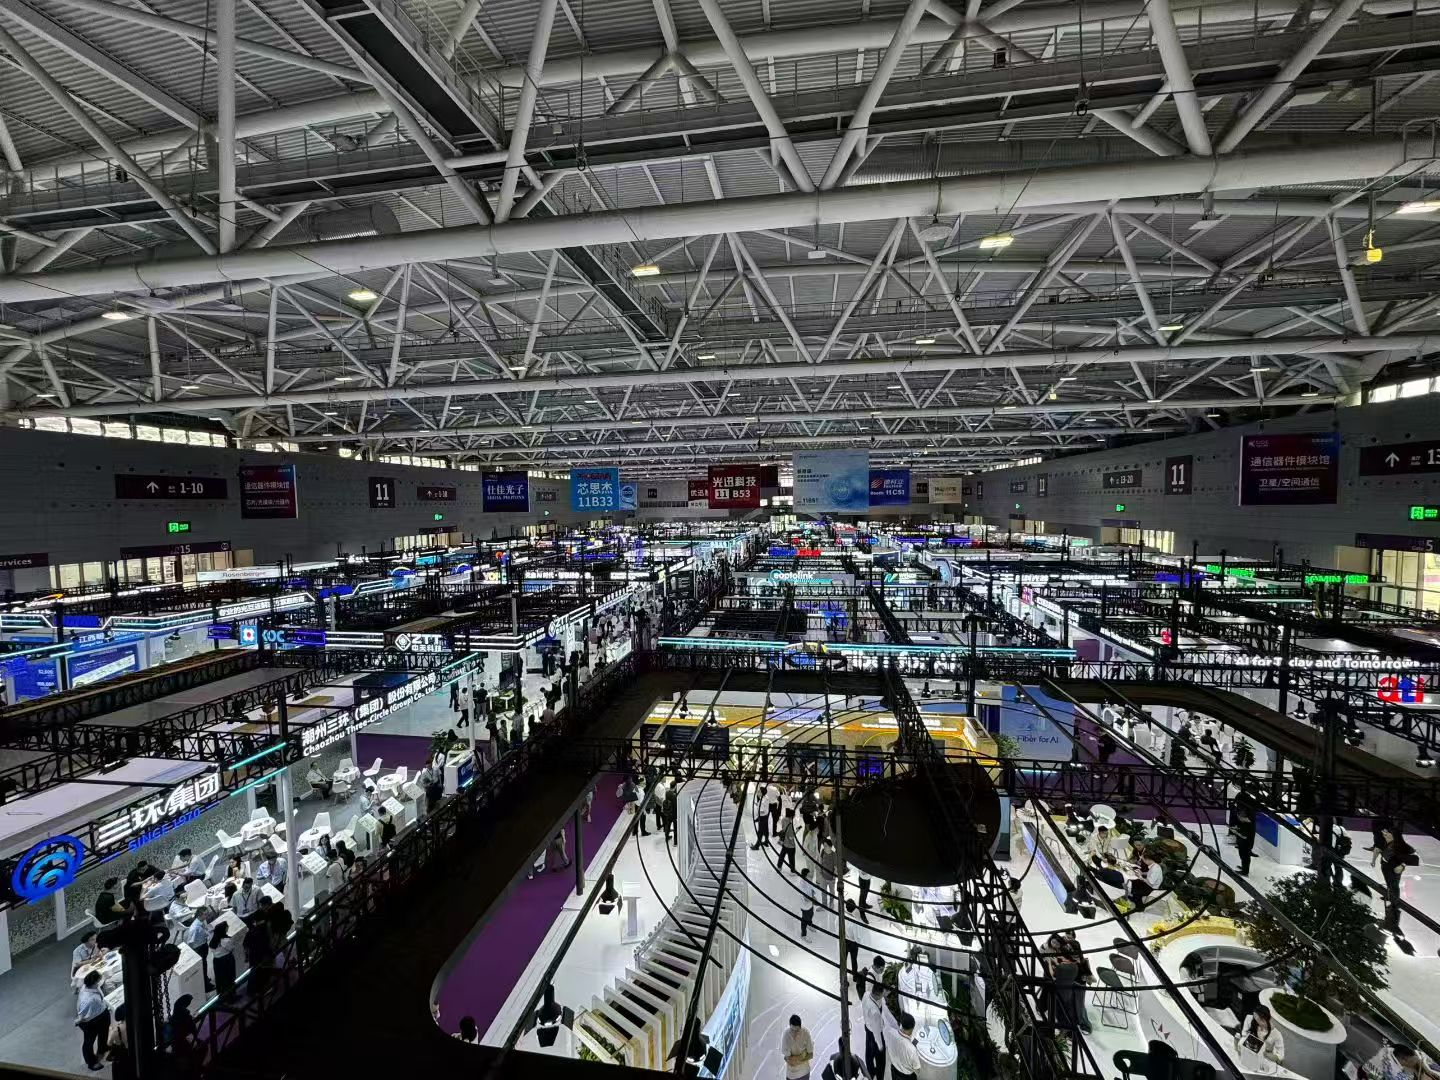
图1:CIOE中国光博会展馆现场。
一、1.6T已经不是样品,为什么800G仍在出货C位?
1.6T可插拔模块的基本逻辑,是用8路约200G的高速电接口汇聚出1.6Tbps带宽。新易盛已经公开一套1.6T OSFP产品线:EOLO-13T-5H-XMX面向500米DR8连接,使用MPO-16;EOLO-13T-02-XMX把DR8-2距离扩展到2公里;EOLO-16T-02-XXX则用双Duplex LC承载2×800GbE、距离同样达到2公里。它们都叫1.6T,接口、光纤数量、传输距离和分拆方式却完全不同,采购时不能只盯着外壳上的“1.6T”。
新易盛2026年半年报称,公司已进入1.6T光模块量产交付阶段;华工科技半年报也披露,旗下华工正源800G、1.6T系列已实现全球化、规模化交付。可这并不意味着800G会一夜退场。1.6T要真正上柜,还得与102.4T等交换平台、主机SerDes、固件与CMIS管理、FEC策略、光纤布线和散热设计全部配合。模块已经能造,与整个机房愿意切换,是两件事。800G今天仍占出货主力,本质上是平台代际错峰,不是1.6T技术失败。
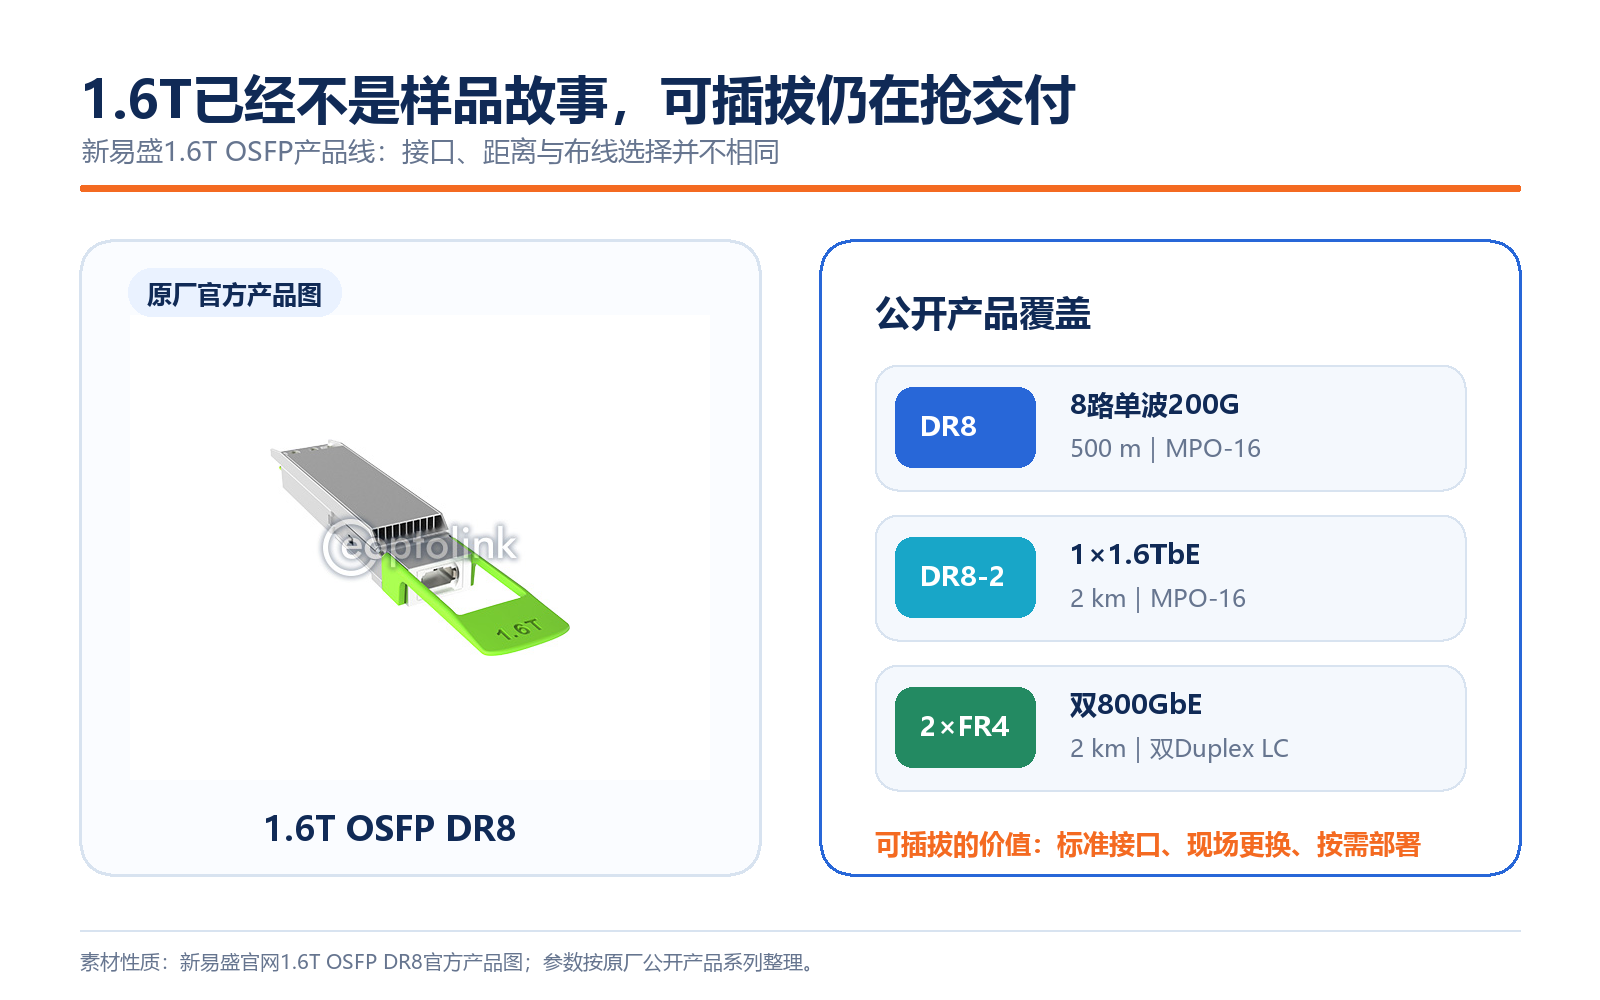
图2:新易盛1.6T OSFP官方产品图与公开产品范围。不同接口、距离和分拆方式对应不同部署条件。
二、CPO把光引擎搬到芯片旁边,为什么还没“一统江湖”?
CPO的诱惑很好理解。传统可插拔模块位于设备前面板,高速电信号要从交换芯片穿过封装、PCB和连接器才能抵达模块。速率越高,这段电路径的损耗、均衡和功耗压力越大。CPO把光引擎直接放进交换芯片的共封装体系,缩短电路径,把高密度互连尽早变成光信号。Broadcom公布的Tomahawk 6–Davisson平台提供102.4Tbps交换容量,配置16个6.4T光引擎并采用200Gbps每通道,外置激光模块可以现场更换;Coherent也展示了32×200G的6.4T硅光插座式CPO方案。这说明CPO早已不是实验室PPT。
问题是,CPO省下的电路径,会换来新的封装和运维账单。昂贵的交换ASIC与光引擎进入同一系统后,封装良率、光纤耦合、温度互扰和故障隔离都更难;前面板模块坏了可以拔掉换新,CPO光引擎出故障时,维修对象可能从几十瓦的模块升级为整块交换平台。外置激光源能够降低部分维护压力,却不能自动解决多供应商互通、现场清洁、备件管理和更换成本。
因此,Scale-out网络更看重标准化、距离覆盖和现场维护,可插拔模块仍是当前主流;Scale-up内部互连追求极致带宽密度、低时延和低功耗,NPO/CPO更有吸引力。它们不是同一道题的四个答案,而是不同网络层级的分工。
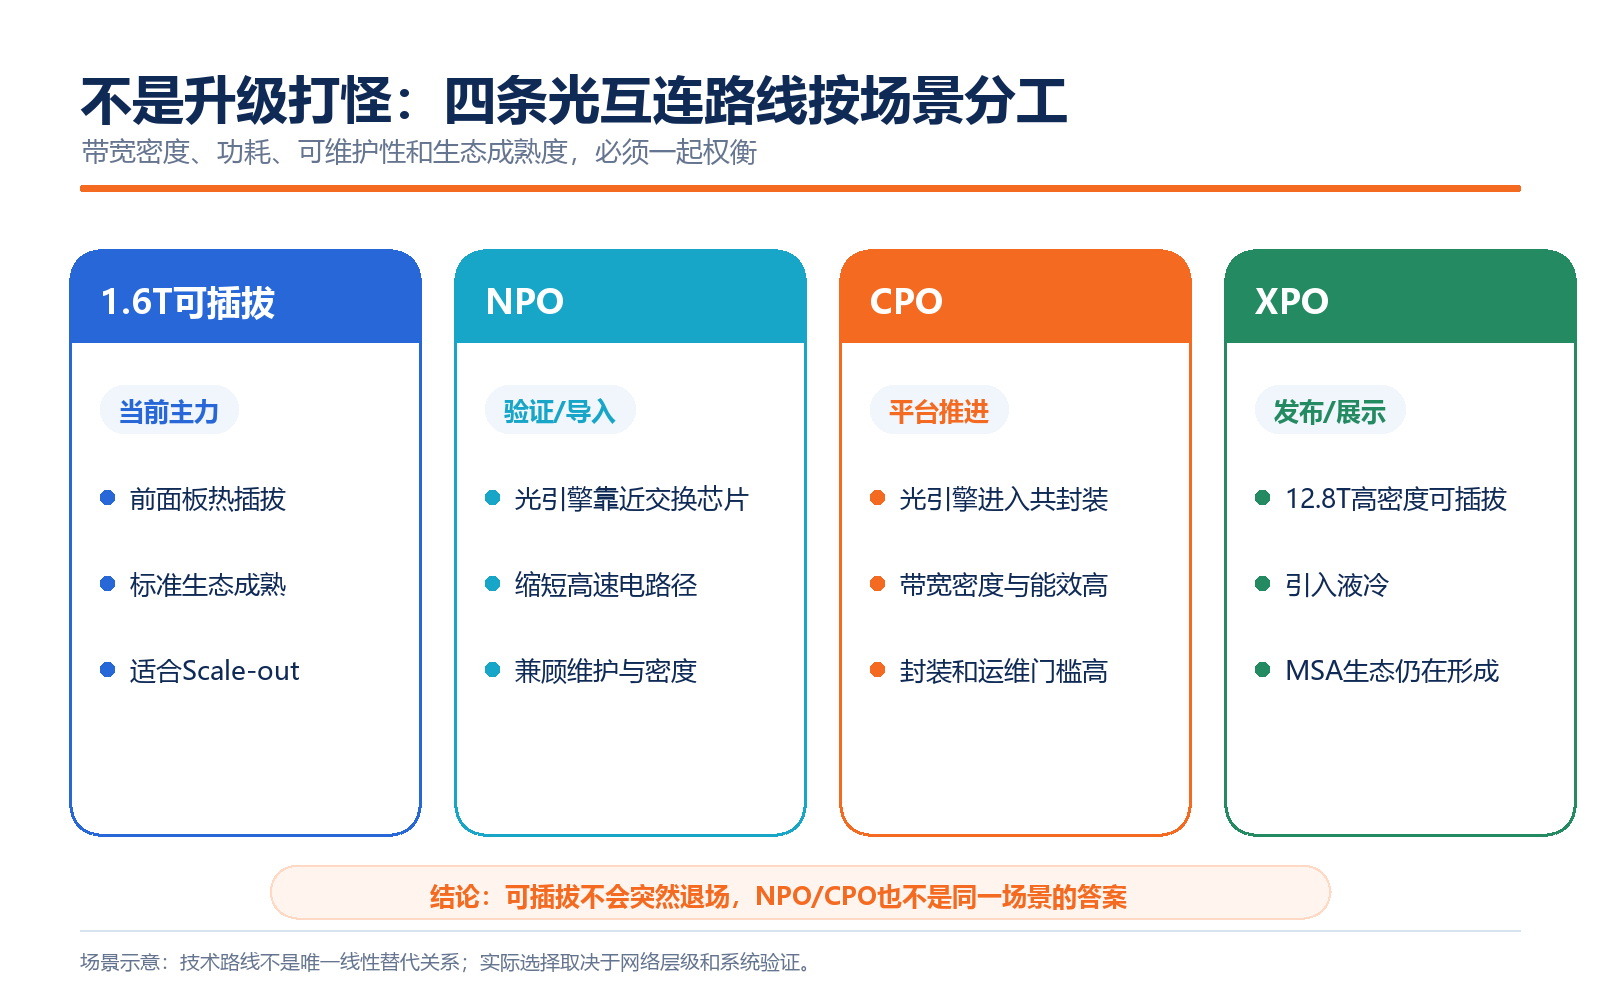
图3:1.6T可插拔、NPO、CPO与XPO不是简单的线性替代关系。
三、NPO和XPO冒出来,不是名字不够用了,而是行业在找折中
NPO把光引擎放到交换芯片附近,既缩短高速电信号路径,又尽量保留光引擎、外置光源和光纤管理模块的可维护性。光迅科技公开的3.2T NPO系统由OE光引擎、ELSFP外置光源模块和FMU-Shuffle光纤管理模组组成,并已完成国内头部CSP全系统验证;同期展示的6.4T硅光NPO采用32×200G架构,12.8T XPO采用64×200G架构并支持前面板可插拔和液冷。注意,系统验证和展会展示都不等于规模量产。
华工正源的公开状态也呈现出同样分层:800G和1.6T已经规模交付;3.2T NPO完成研发并动态展示,3.2T/6.4T NPO正在客户测试和小批交付;12.8T XPO仍是样品。新易盛发布的12.8T XPO则把64路200G、前面板可插拔和最高400W冷板能力放进同一套设计。XPO的思路很直接:既然市场舍不得可插拔的维护便利,就把可插拔继续做大、做密、做成液冷。但MSA刚开始形成,连接、供电、散热、软件管理和多厂商互通仍要继续验证。
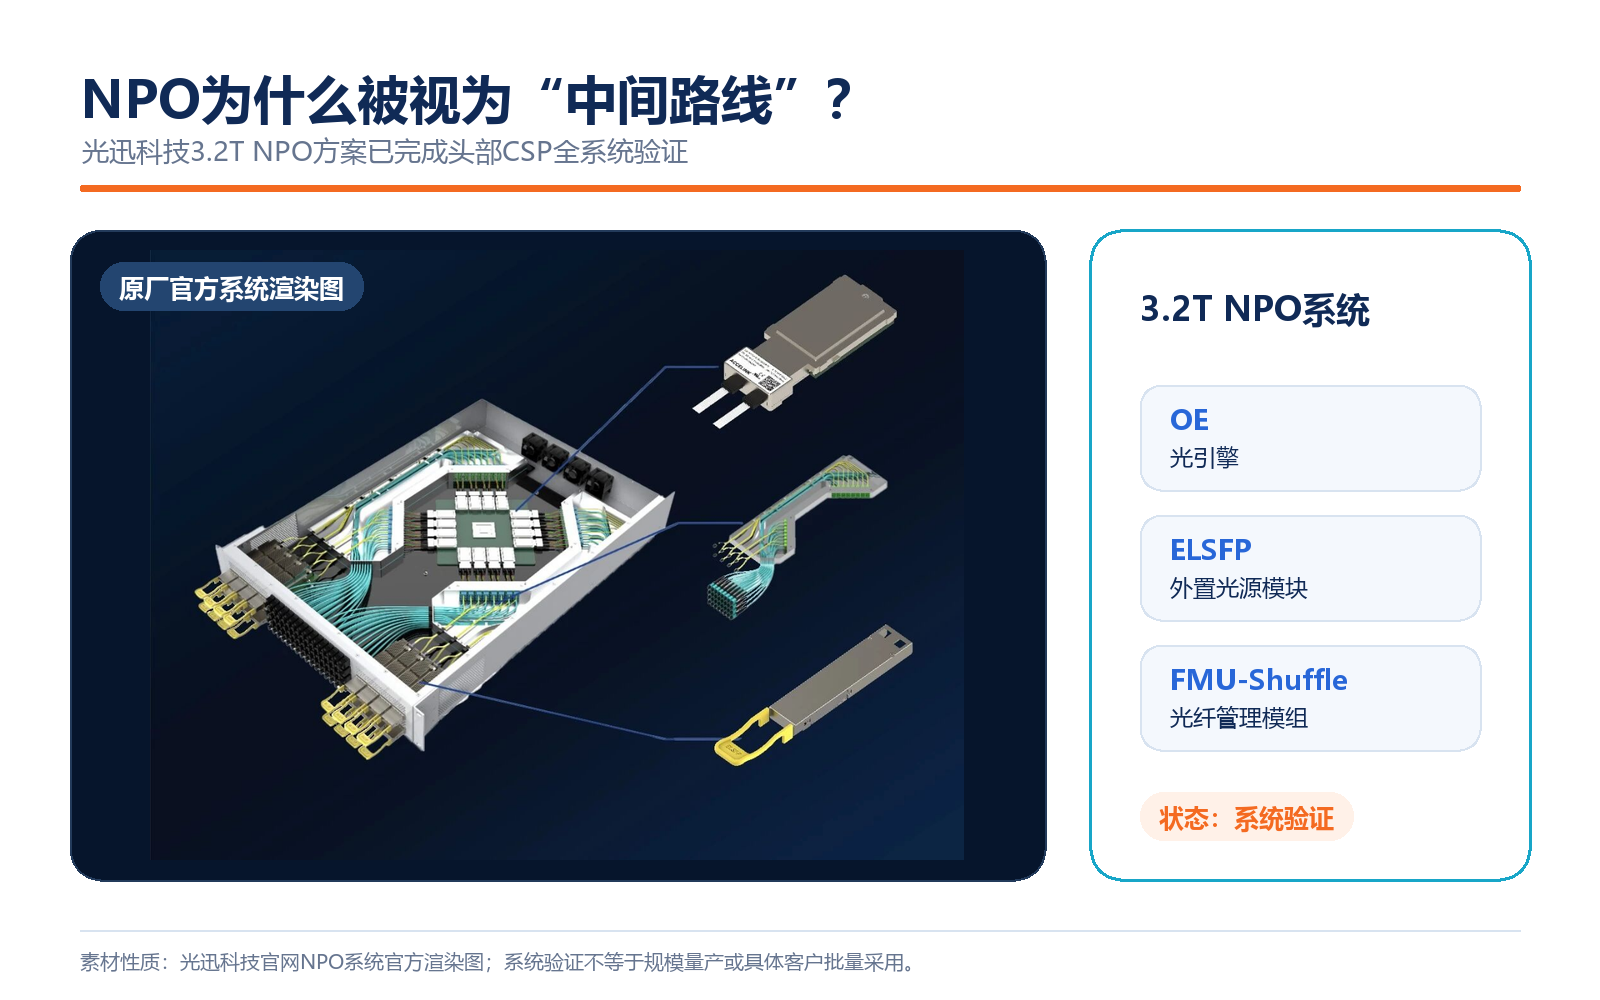
图4:光迅科技3.2T NPO官方系统渲染图。公开状态为系统验证,并非具体客户批量采用。
四、国产厂商真正要抢的,不只是光模块外壳里的位置
速率从800G升到1.6T,再向3.2T推进,紧张的不只是模块产线。华工科技8月披露,上半年1.6T高端DSP和800G LPO Driver供应紧张,曾使实际交付低于预期;到7—8月,供应链齐套率恢复至70%。这条信息比“又发布一款新品”更值得采购关注:高速光互连的瓶颈会在DSP、Driver/TIA、硅光PIC、EML、CW激光器、精密耦合、连接与测试之间来回移动。
国产上游已经出现可以落到具体料号的产品。长光华芯公开目录中的EB-EML-5.5-1311-200-01,是1311nm、200G PAM4 EML芯片;EB-DFB-200-1311-01则是1311nm、200mW CW DFB芯片,目标包括1.6T硅光模块和CPO外置光源。它们说明国产厂商已经开始覆盖200G单通道和高功率CW光源,但公开资料没有确认这些料号已经进入新易盛、光迅或华工正源的具体模块,不能把“参数适配”写成“已经供货”。
对采购和研发来说,下一步不该只问“你有没有1.6T”,而应继续追问:是哪一种接口和距离?采用DSP、LPO还是LRO/FRO?主机侧SerDes和FEC是否匹配?模块、光引擎、ELSFP分别处在样品、验证、小批还是量产?高温老化、误码率、插拔维护和批次一致性数据是否完整?如果这些问题没有答案,12.8T写在展板上,也只是一个漂亮的大数字。
结论
CIOE 2026真正释放的信号,不是CPO马上淘汰可插拔,而是光互连进入了“按场景分层、按系统竞争”的阶段。800G继续承担当期出货,1.6T进入规模爬坡,NPO争取率先跨过系统验证,CPO瞄准高密度平台,XPO则试图把可插拔推向12.8T的新边界。
未来两三年,最危险的判断不是押错某个缩写,而是把发布当量产、把单项参数当系统能力、把潜在适配当成正式供货。真正能留下来的厂商,既要把速率做上去,也要把光芯片、电芯片、封装、测试、散热和多供应商生态一起做成可交付的产品。
免责声明:本文基于公开资料整理,仅作行业交流,不构成投资、采购或型号选型建议。具体产品状态与适配关系以原厂资料和项目验证为准。