国内超级电容厂商盘点:小型备电、万法拉单体与算力模组
智能电表突然断电,要留出时间保存数据;工业设备反复启停,要应付瞬间的大电流;AI服务器负载快速变化,供电系统要及时补上功率缺口。这些场景都能用到超级电容,器件的尺寸、容量和交付形态却相差很大。
江海股份2026年半年报提供了一个观察窗口:上半年超级电容器收入约2.49亿元,同比增长54.18%。这项收入涵盖公司的超级电容业务,说明这一品类已经形成可观的经营规模。
沿着产品往下看,国内供应商的布局也更丰富了:风华、绿宝石、博艾格覆盖小型器件,普兰和清研布局干法产品,合众汇能推出万法拉级单体,今朝时代提供算力功率缓冲模组,奥威、中车等企业则向交通和电网系统延伸。
本篇梳理19个产品或研发主体,以18个大陆主体为主,另列香港万裕科技及旗下富华德的产品布局。火炬电子与中科超容属于同一集团。范围兼顾规模企业与专业厂商,经营数字按超级电容分项收入、公司整体收入和项目规划分别说明。
一、掉电保持:小型器件先解决空间与漏电
小型超级电容最直观的用途,是在主电源消失后,让设备再工作一小段时间。对于表计、控制板和数据保持电路,关注点通常落在安装空间、漏电流、长期充电状态下的寿命,以及环境温度上。
风华高科的现行产品目录覆盖纽扣式、圆柱式、组合式双电层电容,以及锂离子超级电容。其圆柱式目录中有FH2R7L405M-H0816这样的2.7V、4F产品,可供小型储能电路选择。
风华4月发布的汽车级超级电容资料,还披露了相关产品通过AEC-Q200 Rev E可靠性测试的进展。这为汽车电子应用提供了新的产品线索;具体选型时,型号对应的试验结果与工作温度仍需一并查看。
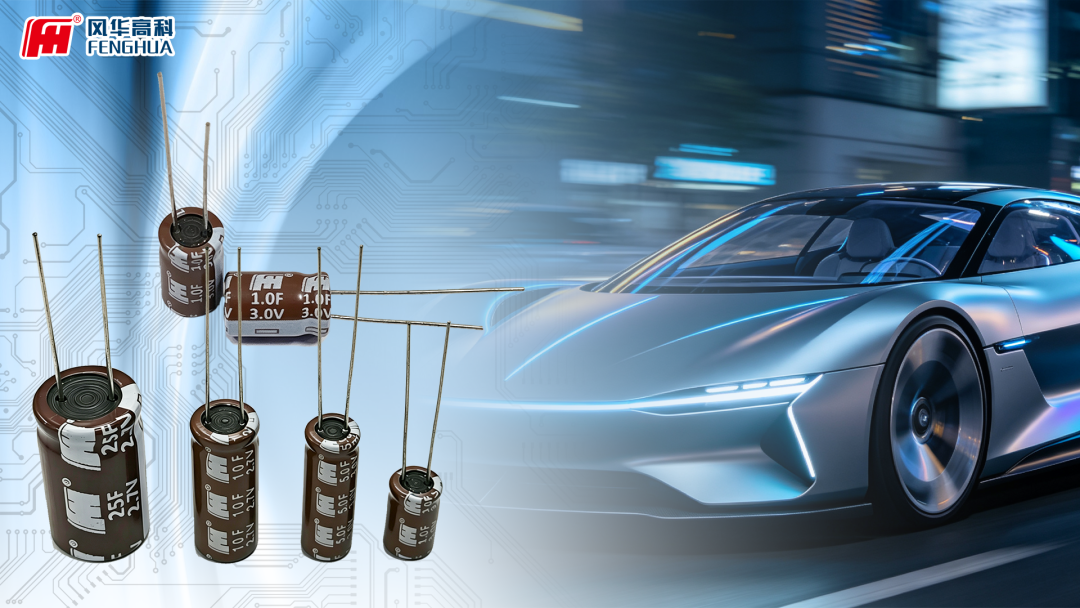
图1:风华高科2026年4月公开的超级电容产品图,展示圆柱引线式器件。图中汽车为应用示意。
绿宝石同样值得补入这一层。其现行原厂目录列有BCT系列2.7V、100F产品,以及BCV系列3.0V、250F产品。前者示例的温度范围为−40℃至85℃,后者为−40℃至65℃。从2.7V升到3V时,容量、体积、温度范围也要一起比较,才能找到适合机内环境的规格。
江海股份则覆盖双电层电容、锂离子电容及模组。2026年产品目录中的SGP引线式产品,适合从板级器件切入;SSE焊针、焊片式产品提供了更大容量的选择。这使采购可以在同一家供应商内,沿着安装方式和储能需求向不同系列扩展。
辽宁博艾格BIGCAP补充了另一组小型器件。其现行原厂目录覆盖纽扣式、引线式、组合式、高温型及锂离子超级电容,包括BCE、BRP、BMHT、BLIC等系列。代表产品中有5.5V、0.22F纽扣式器件,以及BMHT5R5L255FAW这类5.5V、2.5F组合式器件;后者原厂标示工作温度为−40℃至85℃。
对于RTC时钟、数据保持和智能表计,这类厂家能提供多种外形和安装方式。纽扣式便于紧凑布板,组合式可提供更高的端电压;密封结构、漏电流及温湿度寿命,则决定长期待机后的储能表现。比较博艾格、风华、绿宝石时,产品外形和试验条件应与容量一起列出。
这类应用的价值常常体现在待机阶段:漏电流越低,同样的储能越有机会留到真正掉电的时候使用。容量之外,电路自身的耗电、充电电压和最低工作电压,共同决定设备能坚持多久。
二、大电流脉冲:单体容量与内阻一起看
进入工业启动、能量回收和大功率缓冲场景,超级电容的关注点转向输出能力。大容量单体能够储存更多能量,较低的内阻则有利于减小电压跌落和发热,两项指标需要结合实际电流来判断。
江海的SSE系列有3.0V、300F规格,目录分别给出交流、直流内阻。对需要持续若干秒的大电流脉冲而言,直流内阻及其测试条件更有参考价值;比较厂家参数时,应先把测量方式统一。
天津普兰纳米/普兰能源在2026年9月15日发布了面向AIDC的两款干法超级电容,额定电压均为3.0V,容量分别为370F和400F。原厂明确支持PCB安装,并接受样品申请与批量订单。它们处在服务器电源架内的紧凑集成场景,可以与江海等厂商的数百法拉级器件进行对应比较。
清研储能的公开产品资料,则区分了YPN标准、YPR低内阻和YPS干法电极系列,另有钛基及能量型超级电容产品。2026年1月原厂介绍了干法60型产品,9月继续披露干法超级电容在AIDC功率治理中的产品实践,布局从单体延伸到模组和应用方案。
普兰与清研让干法路线在供应商名单中有了更具体的位置。干法电极通过粉体混合、纤维化和压延成膜等工艺制备,减少电极加工中的溶剂环节;落到器件选型上,还要看同一电压、温度和电流条件下的内阻、发热与循环结果。工艺名称提供了比较方向,具体型号的数据决定它能承担多大的功率脉冲。
合众汇能2026年4月发布的单体产品,把容量进一步推到3V、4500F、6000F和12000F,面向功率储能、调频和大电流场景。原厂提供了三种大容量单体的独立产品图,尺寸差异也能直观看到。
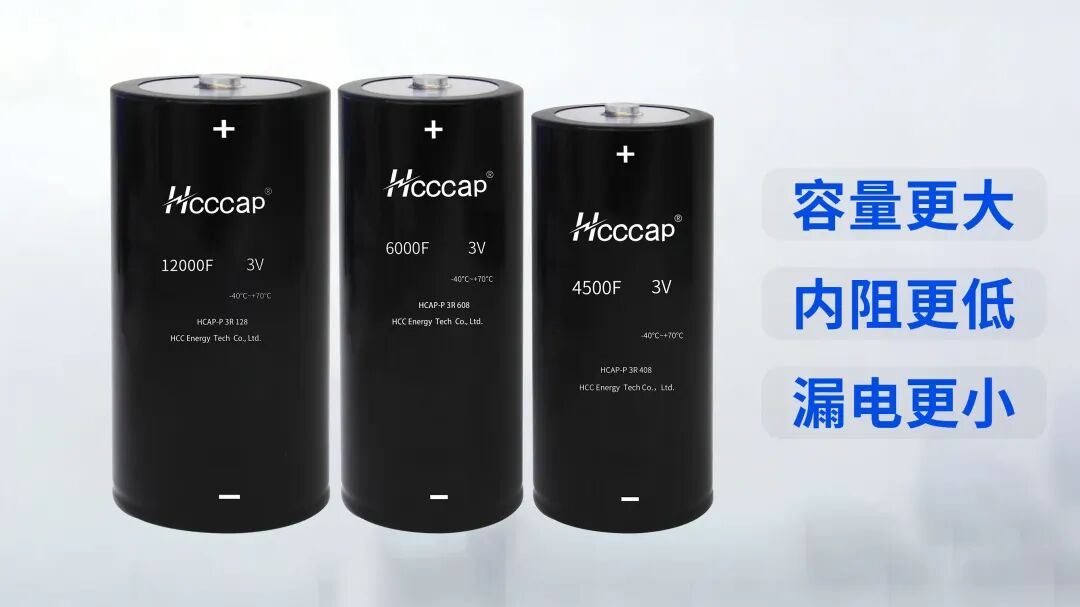
图2:合众汇能4月发布的3V、4500F/6000F/12000F超级电容单体原厂图。
火炬电子与中科超容提供了另一条产品路线。火炬现行目录列有CSD、CSM系列炭基双电层及组合产品;其2026年半年报披露,收购中科超容后,补充了材料、单体、模组和集成能力。报告介绍了中科超容3.2V双电层电容平台,公开容量范围为1F至3600F。
提高单体电压,会增加同容量器件的储能,也对电解质、电极和长期浮充稳定性提出更高要求。以理想电容模型计算,一只3V、300F器件充满时储能为1350J,约0.375Wh;实际电路可利用的能量,还取决于放电截止电压。这个量级有助于理解超级电容为什么适合快速功率支撑,以及为什么更长时间的支撑需要更多单体组成模组。
宏明日望的特色则在环境适应性。宏明电子2026年半年报披露,其超低温超级电容器获得湖南省首套件相关认定。结合原厂公开的航空配套方向,这类产品值得从低温启动、抗振和定制组件角度观察,与通用商用器件形成不同的产品侧重点。
四川金时新能/金时科技也应纳入大容量单体的比较。金时原厂现行目录列有3.0V、3000F、3200F、3400F等规格。金时科技2025年公司整体营收约4.31亿元;旗下金时新能承担超级电容及相关材料布局,2026年半年报披露了超低内阻超级电容智能制造基地和多孔炭产线建设进展。
风华的资料也有更新:9月2日,原厂披露了全极耳超级电容器迭代新品。全极耳结构值得从电流引出路径和内部连接角度观察,具体改善幅度则应与对应规格及测试报告一起呈现。相比仅介绍4月的车规产品,这一进展补充了风华在器件结构上的近期动作。
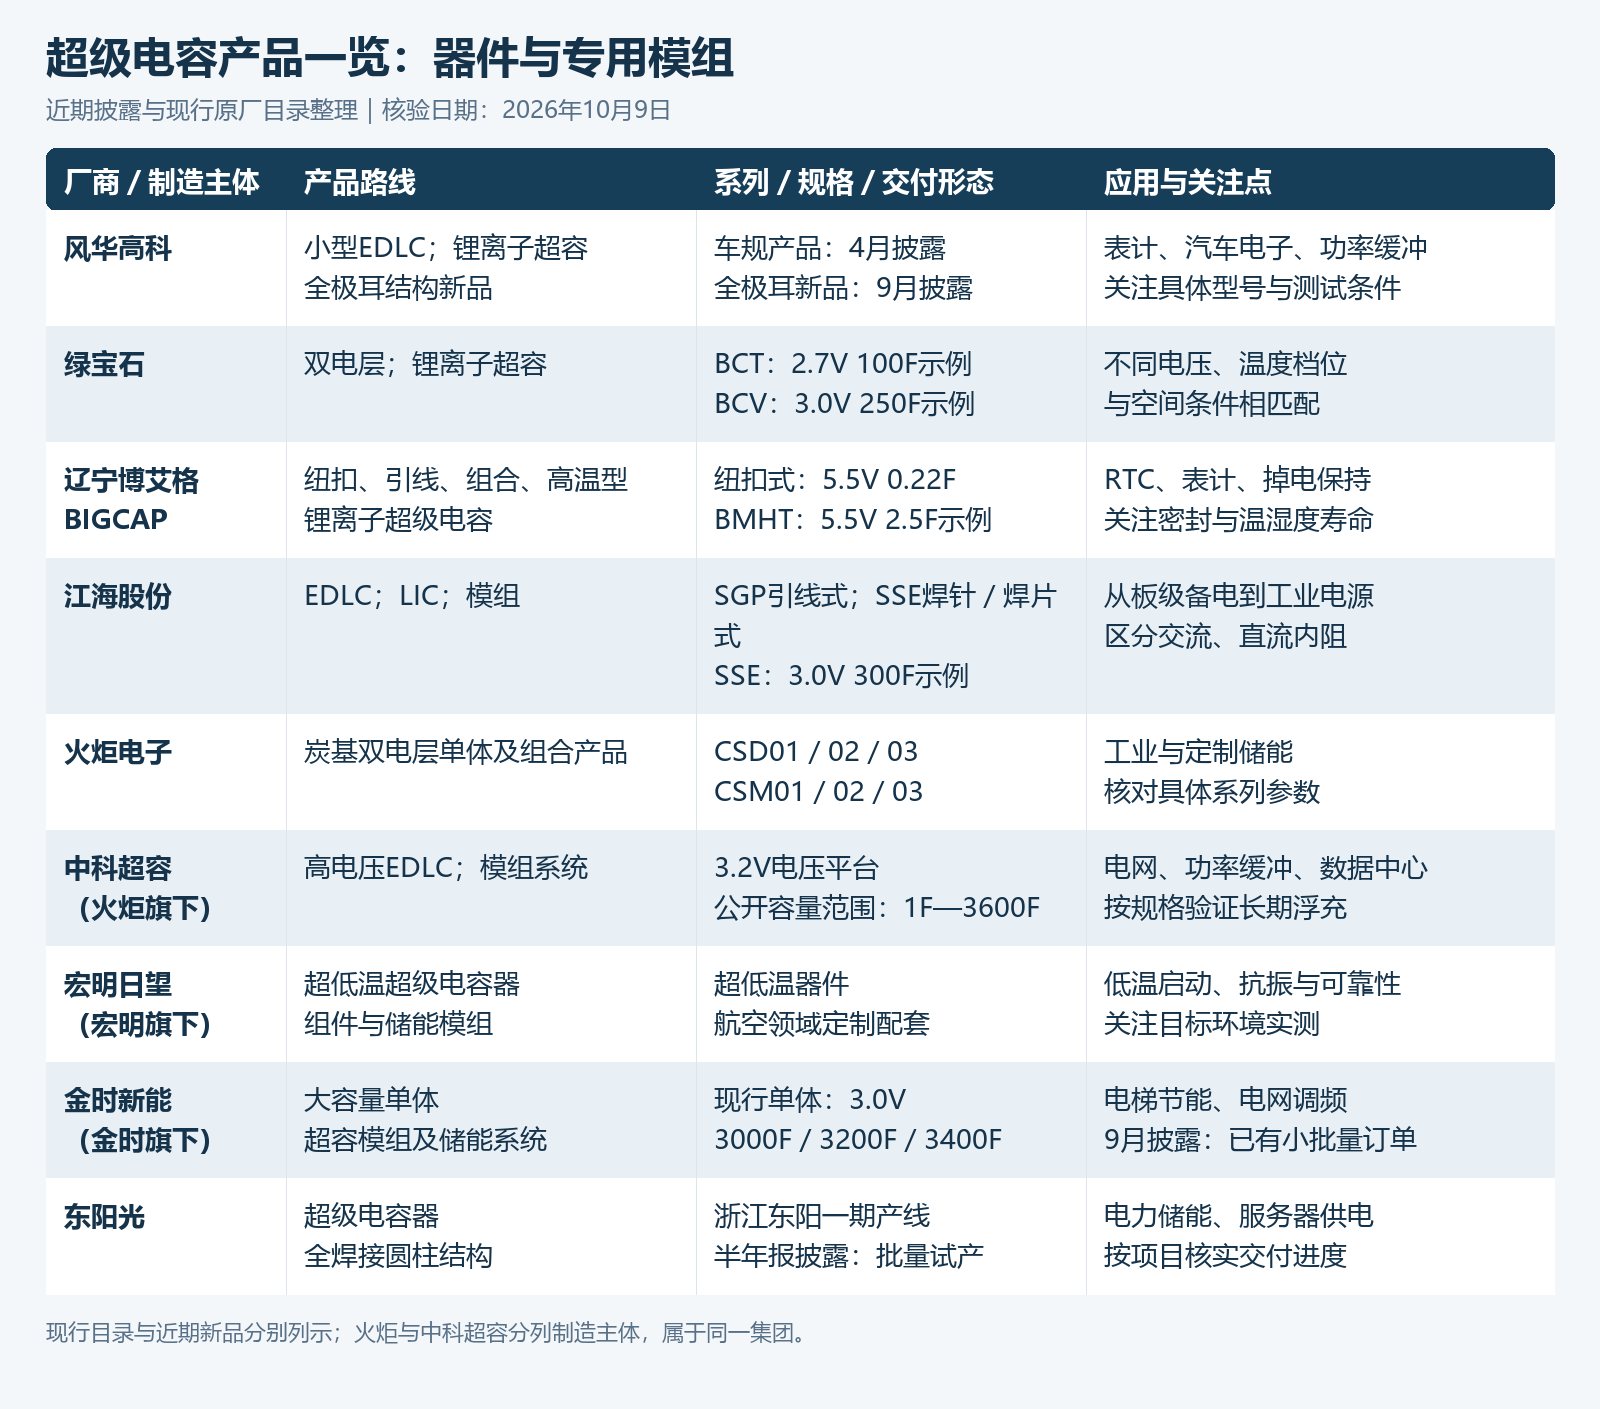
图3:器件与专用模组厂商对照。系列为代表例,现行目录与近期新品分别列示;火炬与中科超容分列制造主体。
三、混合型路线:把能量与功率重新配合
双电层电容依靠电极表面的电荷存储,适合快速、频繁的充放电。锂离子电容及其他混合型超级电容采用不同电极组合,尝试在功率能力与能量密度之间取得新的平衡。不同技术路线的电压窗口、预充要求和寿命条件有所区别,适合放在各自的使用工况下比较。
上海奥威同时布局双电层和高能量混合型产品,交付形态延伸到电容包及系统,应用涉及交通快充、能量回收和电网调频。2026年6月,奥威与黄河天炜新能签署超级电容储能战略合作及采购协议。这个进展体现的是项目合作与采购安排,后续还要看项目建设和运行结果。
宁波中车新能源的布局覆盖材料、单体、模组及系统,双电层与混合型路线并行。轨道交通中的制动能量回收,是理解其产品能力的一个典型场景:设备需要频繁吸收、释放能量,对循环工况、功率响应和系统匹配都有明确要求。
烯晶碳能GMCC处于思源电气体系内,公开产品覆盖超级电容及混合型单体、模组,并介绍了干法电极制造路线。思源2026年半年报提出,积极开拓以超级电容为核心的数据中心业务。其输配电和储能业务背景,为超级电容与变流器、配电系统的配合提供了观察角度。
今朝时代除双电层产品外,还布局钛基超级电容及系统。其现行目录列有3V、230F、300F、350F、800F、3000F等双电层规格,并提供钛基产品。8月公开项目资料显示,公司参与的河南安阳“超级电容+锂电池”混合储能调频项目已并网:两种储能单元在同一系统内分工,由控制系统协调快速功率响应与能量补充。
万裕科技/富华德〔香港〕则为这部分补充了LCC锂碳电容路线。万裕现行产品布局包括双电层电容、LCC、模组及储能柜,通过富华德拓展新能源应用。2026年7月原厂披露,其20Ah LCC单体生产线于6月底投产,体现了从产品开发向制造交付推进的阶段变化。
这类高能量混合型产品的资料,常同时出现Ah、Wh和F等单位。双电层器件可以用电容量与电压估算储能,混合型产品更适合结合实际充放电曲线和可用能量比较。跨路线选型时,统一输出功率、支撑时间和允许电压范围,比直接按法拉数排序更有参考价值。
新增布局中,锦州凯美能源和信联时代也应分别列出。8月公开的凯美高比能超级电容项目资料显示,新项目一期预计投资3亿元、计划12月投产,投产后预计年产值10亿元;这些数字属于项目规划。信联电科4月发布的2025年报,则披露了旗下信联时代0.2GW中试线建设,并有高性能锂离子电容器软包三元体系研发资料,上述披露内容属于研发、中试业务。
因此,这一层厂商的比较,除了单体参数,还应看具体的商业化阶段:已经供货的器件、签约的系统项目、中试与新产线建设,各自反映不同的产品进度。
四、算力与电网:产品比较延伸到模组
AI负载的快速变化,把超级电容的用途从“电源消失后撑一会儿”,扩展到“电源仍在工作时,补上瞬间的功率缺口”。器件进入机柜后,工程师面对的是包含串并联单体、均衡、保护、监测及电源接口的完整模组。
今朝时代公开的60kW CBU方案采用3V、300F双电层单体,面向算力功率缓冲。60kW描述方案的峰值功率能力,支撑时长还要结合模组可用能量和运行电压计算。这类产品已经具备可供讨论的机柜安装形态,厂商的比较也随之延伸到散热、控制接口及充电恢复速度。
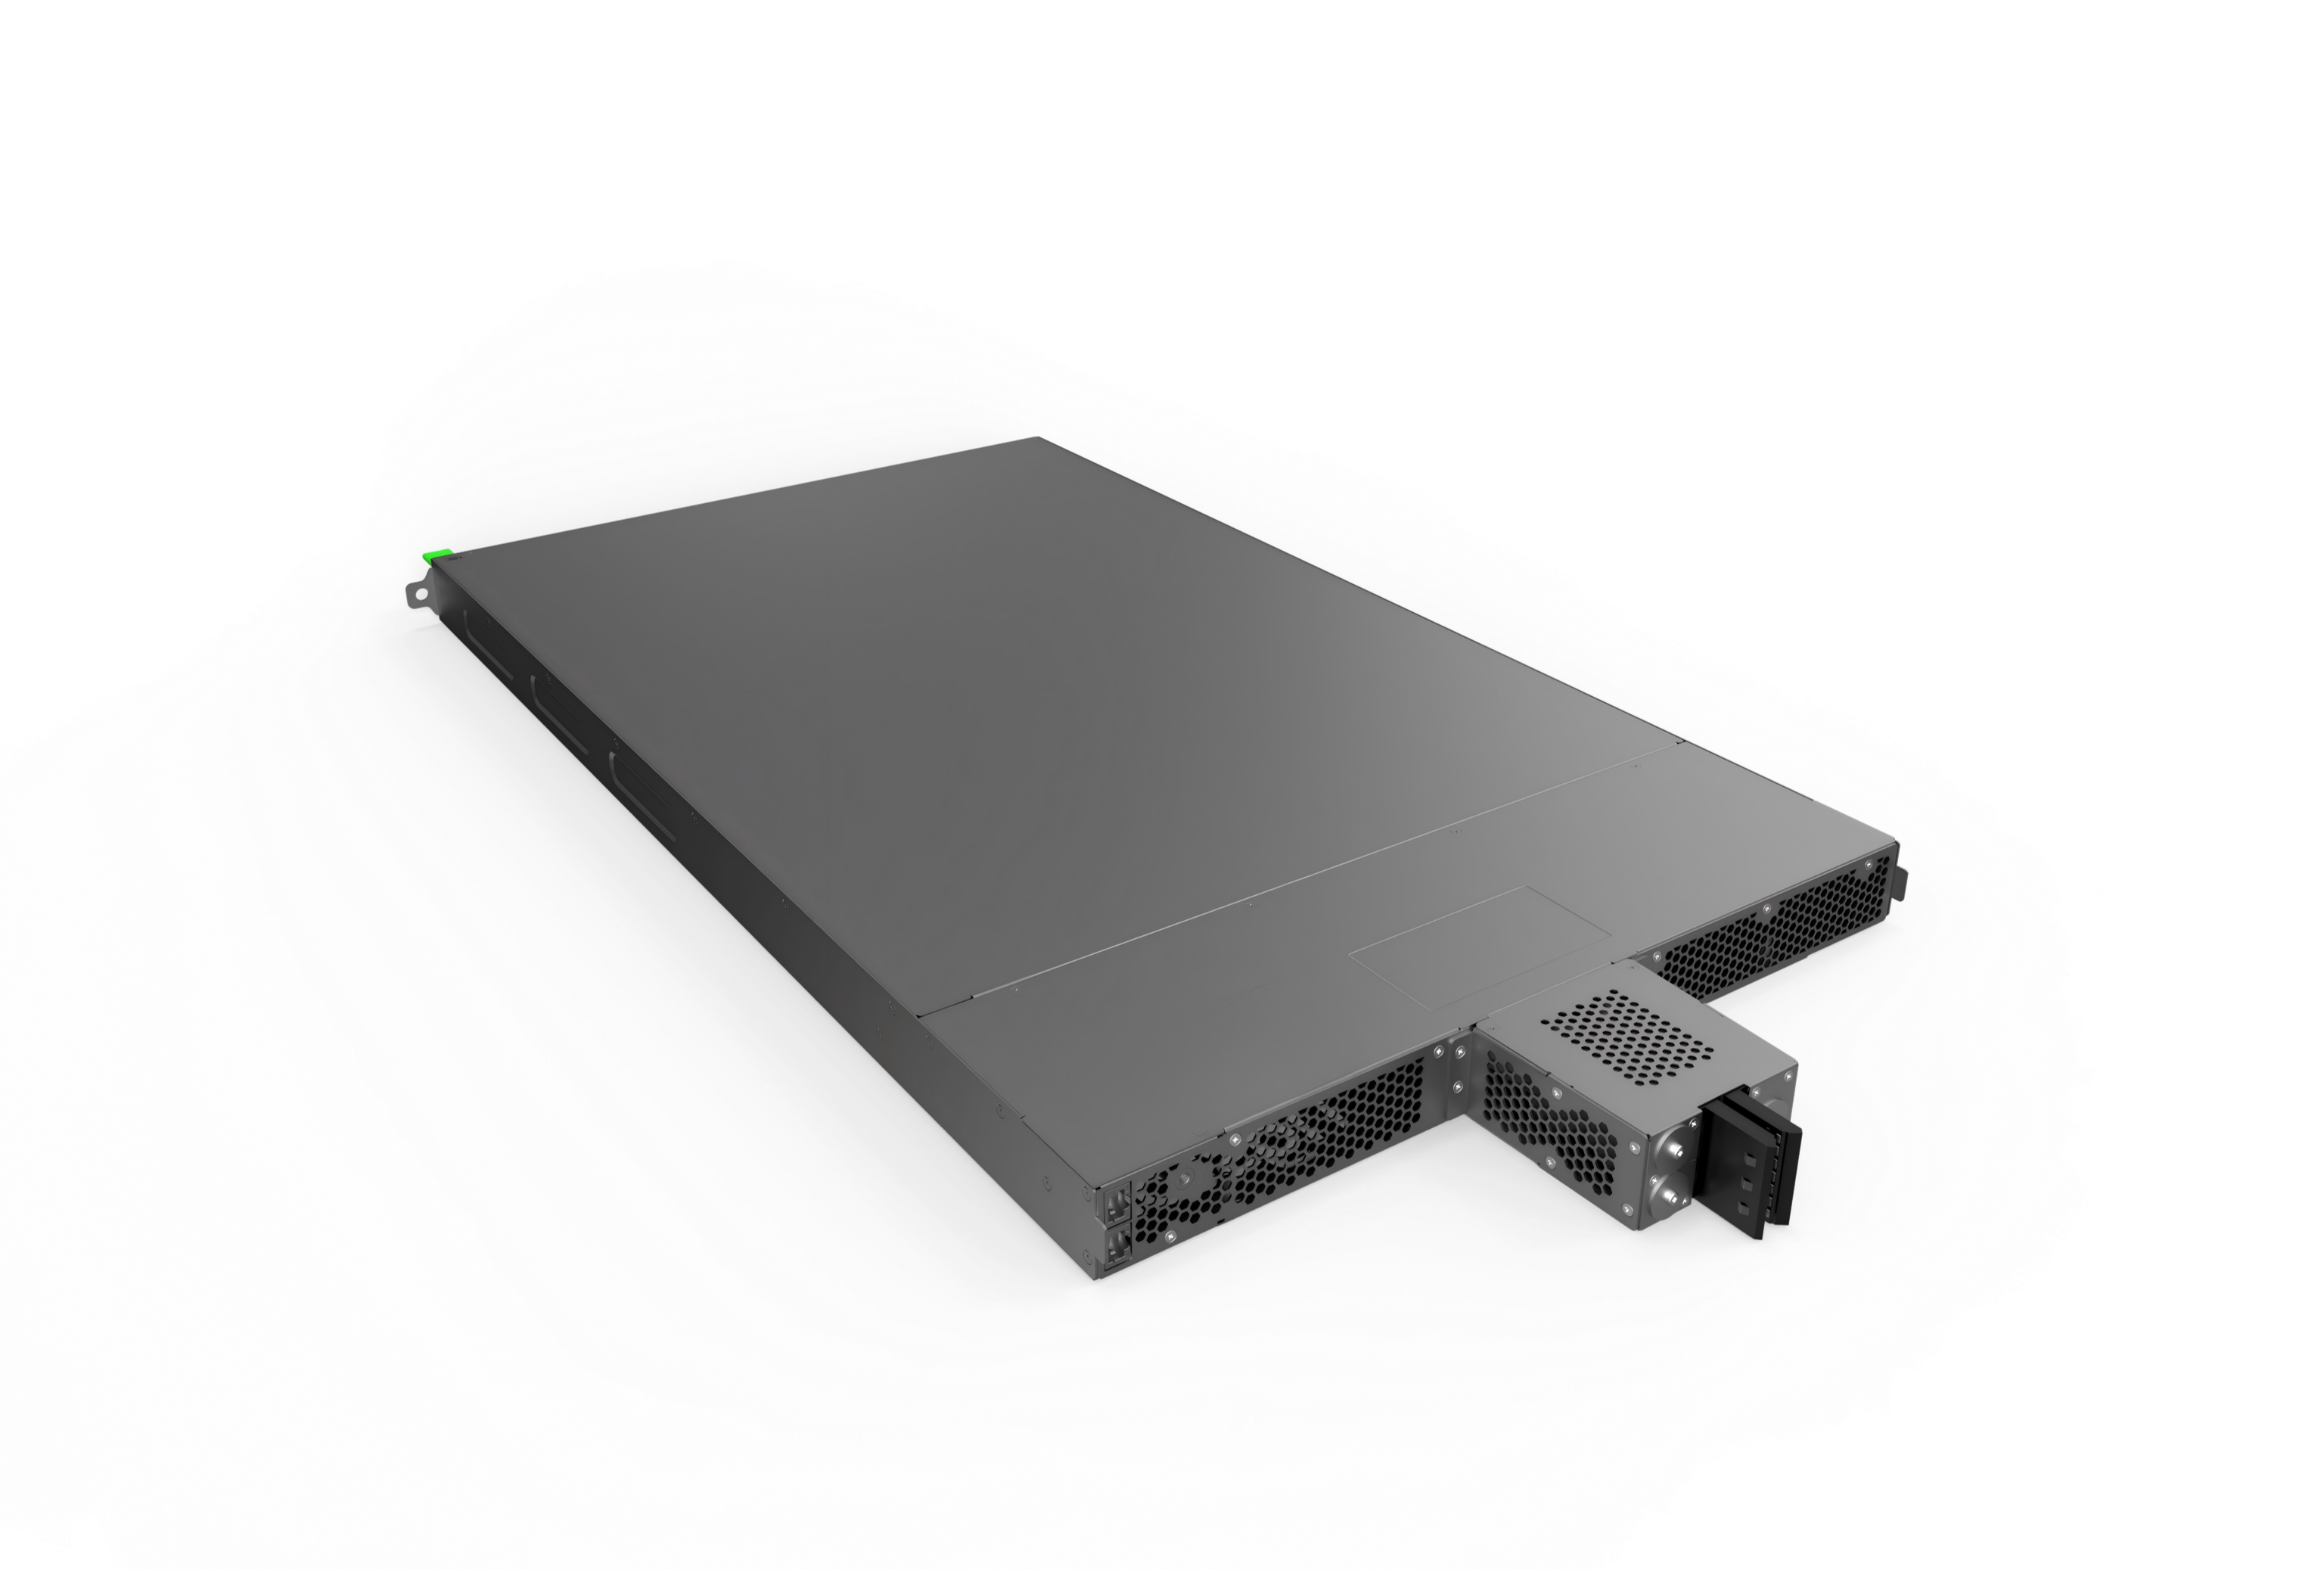
图4:今朝时代原厂公开的CBU产品示意图,为产品渲染图。
合众汇能7月发布的CBU-800V/600kW方案,则面向800V高压直流供电架构和600kW级机柜。它与低压、小功率备电器件所处的供电环节明显不同,评估时应连同母线电压、变换器和具体支撑时间一起看。
东阳光的近期进展集中在制造与供应链合作。2026年半年报披露,浙江东阳超级电容一期产线进入批量试产,并介绍了全焊接圆柱结构和自研纤维化电极;6月与台达达成战略合作,涉及SST固态变压器、服务器电源及UPS等产品的超级电容搭载安排。下一阶段的看点,是试产产品向稳定交付转化,以及合作方案在具体设备中的落地。
金时的系统产品值得在这里进一步展开。其2026年半年报介绍了15kW/7.5kW离网电梯节能柜、2.5MW液冷超容直流预制舱,以及1.25MW、60s超容预制舱的研发进展,并预计下半年转入量产。9月11日公司进一步披露,超级电容业务已有小批量订单。半年报中的产品开发与9月订单信息,为观察商业化进度提供了两个时间节点。
清研的应用布局也覆盖电梯节能、工业能量回收和电能质量治理。这些场景让产品比较从“容量有多大”延伸到“怎样接入原设备”:直流母线接口、双向变换器、充电恢复速度和控制策略,都影响能量回收或功率补偿效果。对普兰、清研、金时等厂商,单体资料与系统方案应放在一起阅读。
电网调频与算力功率缓冲,都利用了超级电容快速充放电的特点,但运行工况各有侧重。电网项目关注调度响应、循环和系统效率,服务器更重视母线动态、设备空间与热管理。同一家原厂的单体,也可能因此形成不同的模组和控制方案。
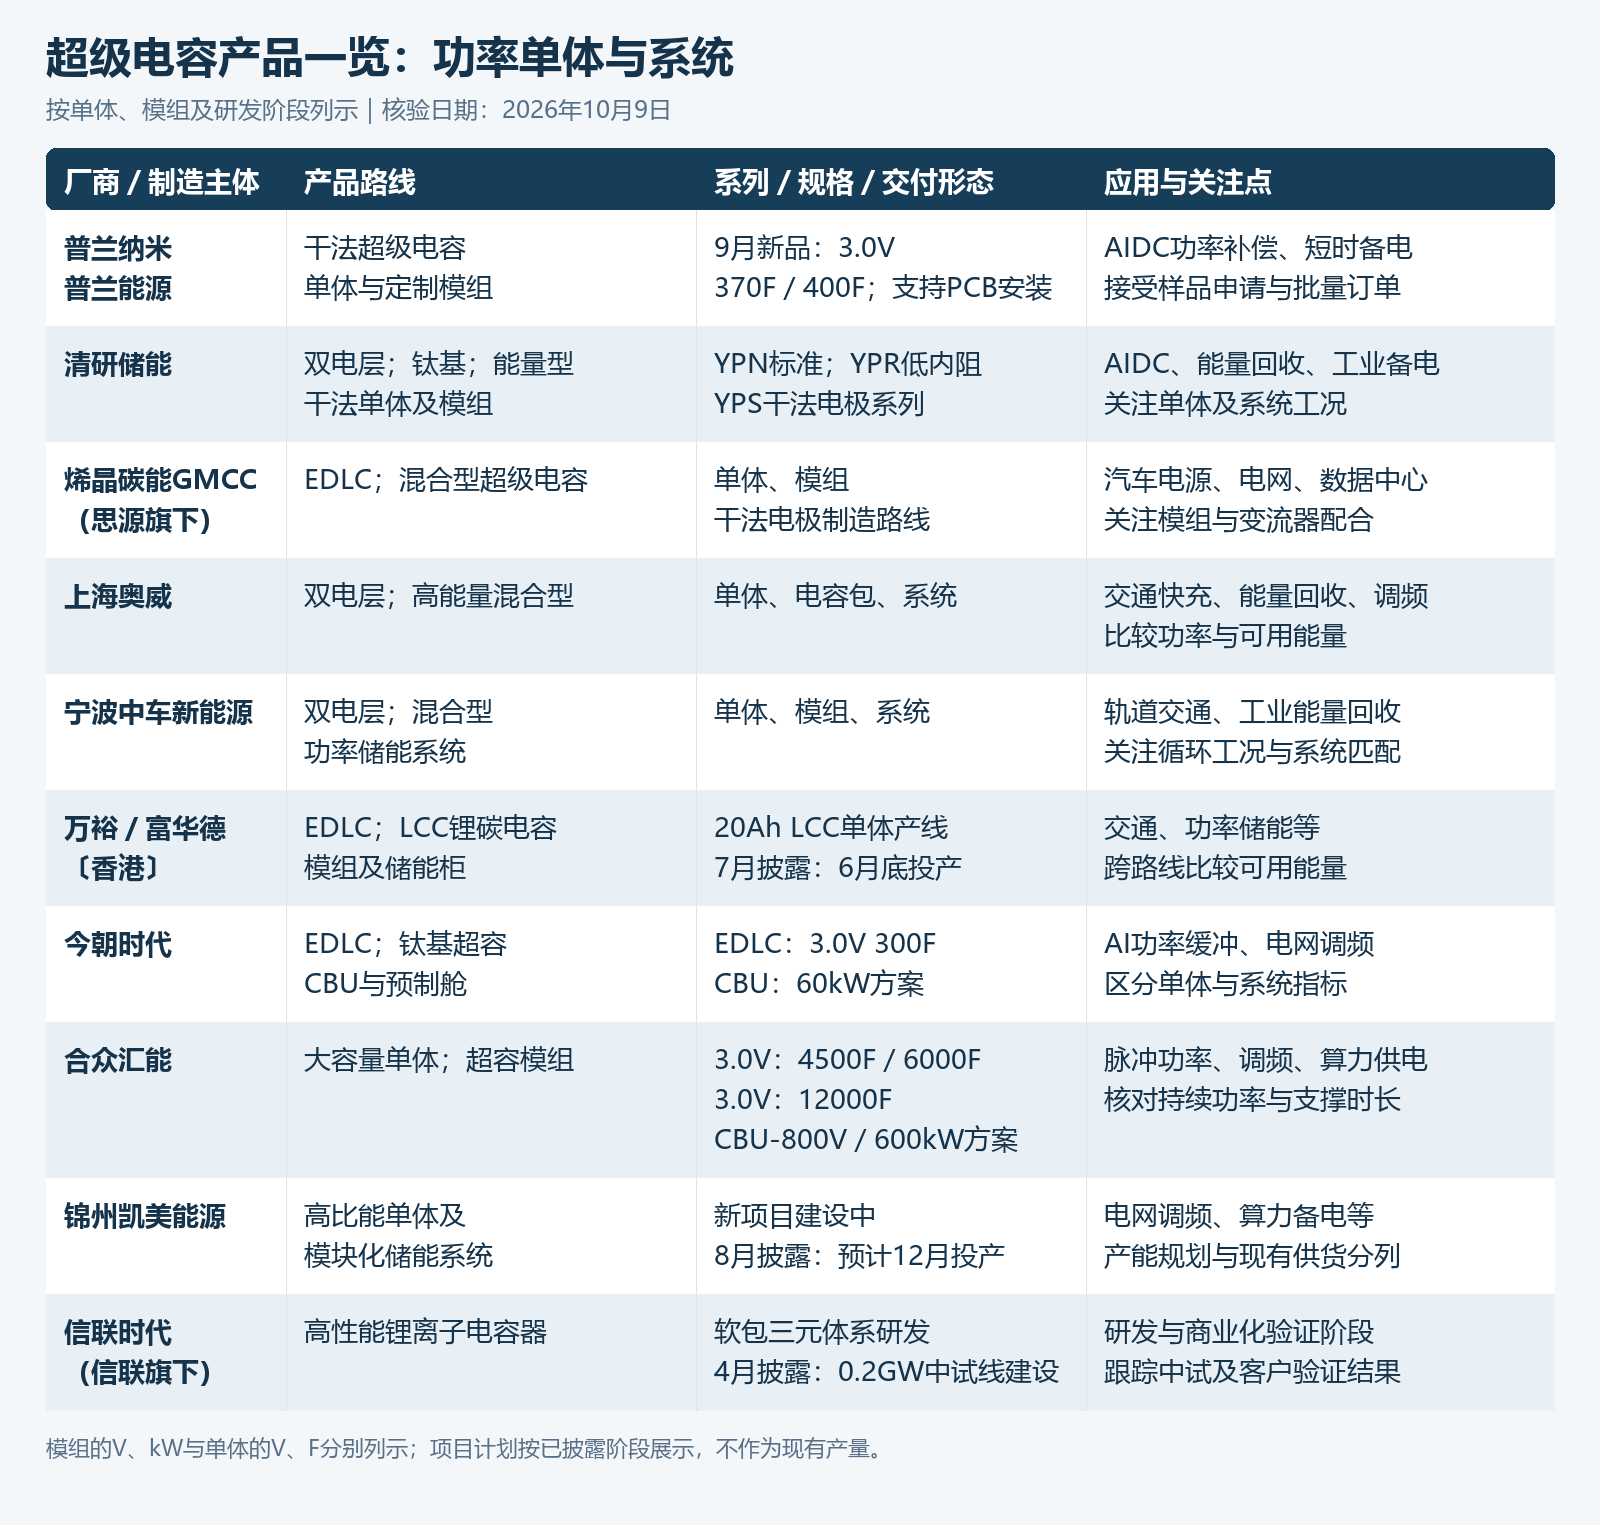
图5:功率单体与系统厂商对照。单体的V、F与模组的V、kW分别列示,新建项目及中试业务注明披露阶段。
回到采购与设计端,国内超级电容已经可以沿着应用要求建立一份较清晰的供应商名单:板级掉电保持,从风华、绿宝石、江海、博艾格的具体系列看起;低温与高可靠性组件,进一步看宏明日望及火炬体系;干法单体和算力功率缓冲,可把普兰、清研与相应型号对照;大容量单体、交通能量回收和储能系统,则结合合众汇能、金时、奥威、中车、GMCC、今朝时代等厂商的交付形态展开。万裕/富华德的LCC路线,补充了高能量混合型产品的观察维度。
这份产品版图的变化,体现在交付内容越来越具体:从一只电容,到带保护与监测的模组,再到与设备电源协同运行的系统。小型器件需要证明长期待机和环境适应能力,大型模组需要证明重复功率冲击下的稳定性。近期的产品发布、并网项目和产线进展,让这些比较有了新的资料基础;真正进入设备后,持续交付与运行数据将继续补全各家产品的表现。