中国二极管走向高端,厂商开始比拼量产能力与盈利质量
上一篇谈过国产整流桥与整流二极管的产品差别。把视线放到整个二极管产业,竞争又有了更多层次:既有电源里的整流与续流,也有汽车接口和工业信号的保护;既有持续改进的硅器件,也有面向功率转换的碳化硅产品。
多家厂商发布的2026年的半年报及近期产品资料,已经呈现出这些路线的分化。国内企业有了较广的产品覆盖,汽车与新能源业务也在推进,但不同厂商、不同项目的供货阶段并不一致。评价这一轮升级,需要同时看产品进入了什么应用、订单能否持续,以及收入增长最终留下多少利润。
一、需求在升级,二极管的价值要落到具体电路
二极管市场很容易被一个过大的数字掩盖。功率半导体还包括MOSFET、IGBT和功率集成电路,光电器件又包含LED等产品。把这些市场的规模和增速同比于二极管,会高估厂商真正能够争取的业务。
本文关注功率整流、小信号与保护二极管。MOSFET、IGBT属于功率晶体管,涉及它们时,只用于交代企业的产品组合和电路配套。
这几个细分方向面对的经营问题并不相同。成熟整流产品需要在价格、温升、封装和制造成本之间做取舍;快恢复器件需要适应开关电路的损耗要求;TVS、ESD保护器件则围绕瞬态保护、接口特性和封装空间竞争。进入汽车应用后,还要满足相应的可靠性和质量管理要求。
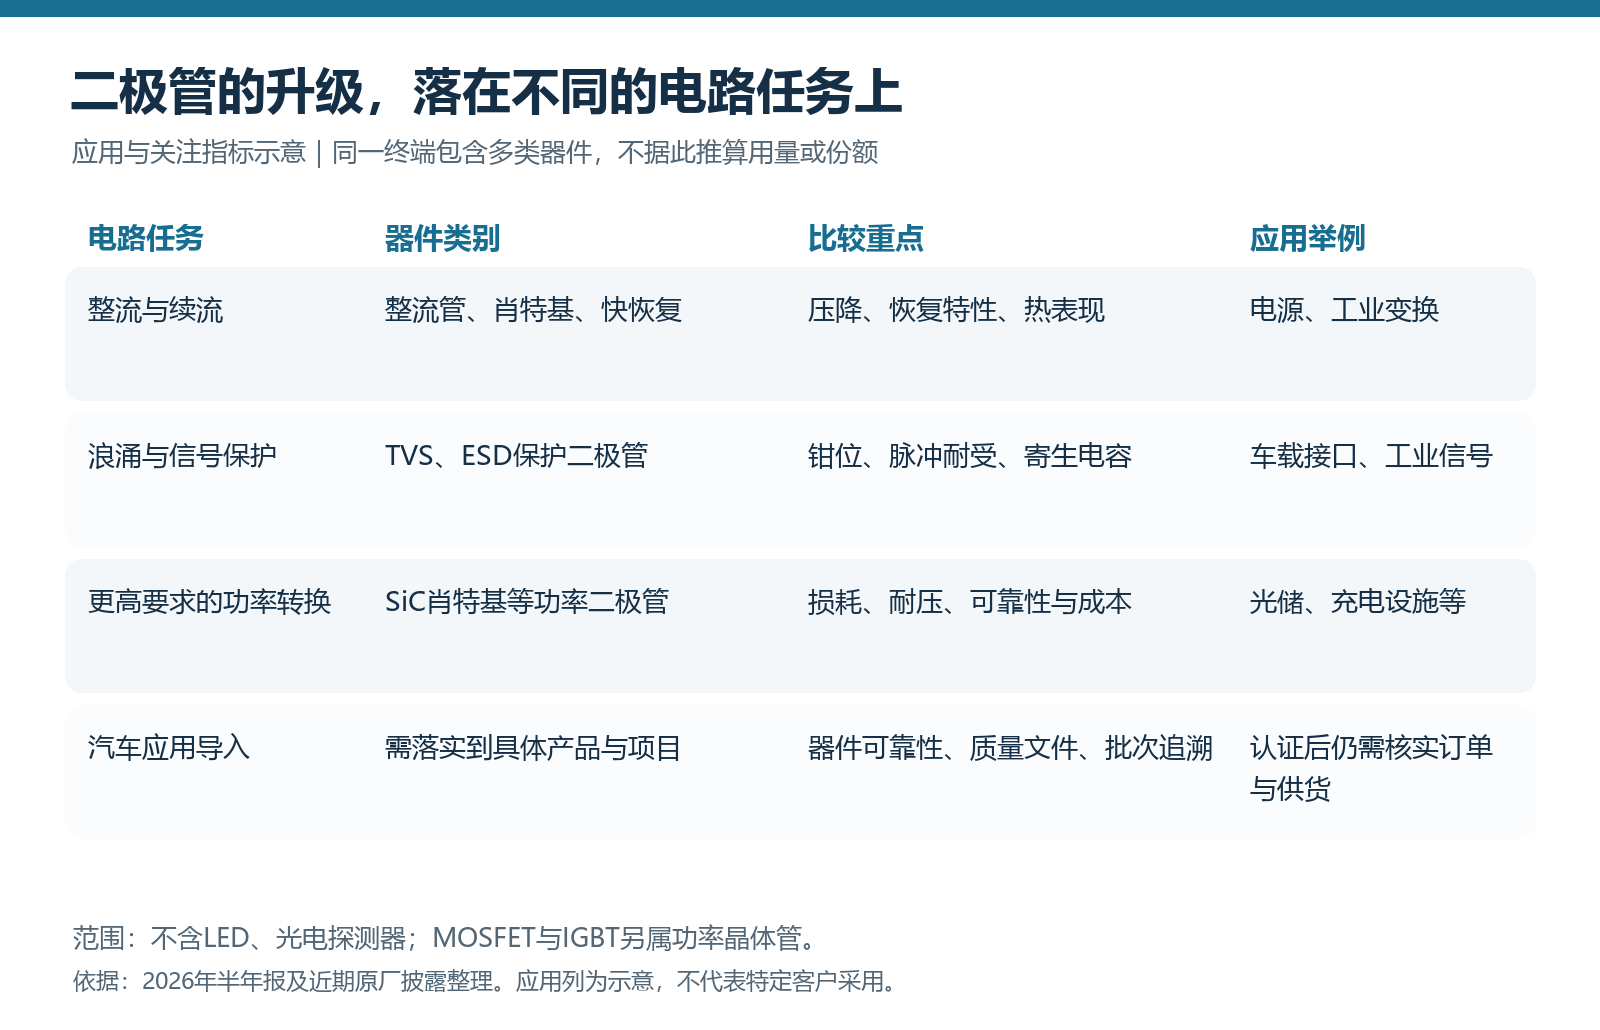
图1:按电路任务区分研究对象。应用举例不代表某家厂商已进入对应客户,也不用于推算市场份额。
新能源汽车、光储和算力电源为功率器件带来机会,但终端增长需要经过电路方案这一层,才能转化为某一种二极管的订单。同一电源中,拓扑和开关器件的选择不同,整流与续流方案也可能变化。对厂商而言,更有价值的依据是具体产品进入客户设计并持续出货。
二、十家厂商覆盖不同环节,集团规模不能直接看作二极管排名
国内供给已经形成多个层次。近期资料能够支持的观察范围,包括广产品线企业、综合制造平台,以及侧重小信号、防护和工业大功率器件的厂商。
| 厂商 | 本篇关注的二极管相关布局 | 判断竞争力时的重点 |
|---|---|---|
| 扬杰科技 | 整流、保护及多类功率器件,覆盖芯片与器件业务 | 产品组合、制造协同及客户导入;收入需按业务口径识别 |
| 苏州固锝 | 二极管、整流桥及半导体封测 | 封装制造与客户认证;集团收入含较大规模新能源材料业务 |
| 华润微 | 肖特基、快恢复及SiC二极管等 | 工艺制造与器件供货;SiC二极管和SiC MOS业务分别判断 |
| 士兰微 | 快恢复、肖特基、稳压、开关及TVS/ESD器件,FRD芯片参与模块配套 | 分立器件与模块协同;汽车主驱FRD芯片已有批量销售披露 |
| 捷捷微电 | 整流、快恢复、肖特基、保护及SiC二极管布局 | 二极管和防护业务的制造整合,以及新产品的研发与导入进度 |
| 银河微电 | 小信号、保护及功率二极管,整流桥封装开发 | 芯片与封装迭代;区分现有量产产品和在研项目 |
| 瑞能半导体 | 整流、快恢复、肖特基及SiC等产品布局 | 分产品、分代际核对验证与量产,不能用一个项目代表整个系列 |
| 长晶科技 | 整流、肖特基、TVS/ESD、SiC、整流桥及超快恢复系列 | 系列化覆盖与应用配套;展会展示和客户定点分别取证 |
| 平伟半导体 | 近期目录中的多个整流桥系列 | 具体型号的工作条件与供货状态;目录发布日期不等于量产日期 |
| 台基股份 | 工业大功率整流管及电力半导体模块 | 功率等级、工业客户及制造服务能力,与小信号厂商分开比较 |
表:依据2026年半年报、7月监管披露及近期原厂资料整理。是本篇有证据支持的厂商范围,不是全国完整名录,也不是市场份额排名。
这些企业拿到的订单有交集,经营路径却有区别。广产品线企业可以围绕一个客户提供多类器件;综合制造平台需要把工艺和产能转化为合格产品;小信号与保护厂商更容易从紧凑封装、接口保护等具体需求切入;工业大功率厂商则面对另一套产品和服务条件。
这种分化也决定了比较方式。用集团收入衡量二极管地位,会把其他功率器件、集成电路甚至材料业务一起计入;只看目录数量,又无法判断客户到底采购了哪些产品。
三、国产二极管已经杀入车规市场,新项目仍要谨慎看待
将汽车二极管概括为“高端全部依赖进口”,已经无法诠释厂商近期披露的事实。
士兰微2026年半年报披露,应用于汽车主驱的IGBT和FRD芯片,已向国内外多家模块封装厂批量销售。这里的FRD是快恢复二极管,说明国内厂商已经在汽车功率模块的相关环节形成实际业务。不过,产品销售给模块厂,与直接成为整车厂的独立二极管供应商,仍是不同的业务关系。
苏州固锝的案例则处于另一阶段。其马来西亚封测企业AICS披露,SMX系列通过车规级行业头部厂商资质认证,进入小批量生产。这支持“客户导入取得进展”,后续规模和利润贡献还需要继续观察。
捷捷微电披露,SiC JBS二极管芯片研发取得突破,同时车规级SiC塑封器件等产品仍在研发推进。芯片研发成果、新封装开发和客户批量采购,需要分别记录,不能合并成一句“高端SiC产品全面量产”。

图2:银河微电2026年半年报第25页,第9项GBJ封装项目。原表进展为“研发阶段”;右侧文字描述项目目标,不能据此认定目标已经实现。
这张表也说明,升级未必从新材料开始。传统整流桥的热路径、内阻、封装结构和可靠性,仍有研发空间。华润微同期则披露SiC二极管在光储、充电桩及家电市场保持供货,表明不同企业、不同应用的商业化进度已有明显差别。
评价汽车和新能源业务,需要把“什么产品、由哪个主体、向哪类客户、供到什么阶段”写清楚。一家企业有汽车业务,不意味着全部二极管都已车规化;某个项目还在验证,也不代表它的其他产品没有量产能力。
四、收入增长之后,要明确利润来自哪里
苏州固锝的报表提供了一个很有代表性的统计口径问题。2026年上半年,公司营业收入约25.73亿元,同比增长29.10%;其中半导体业务收入约5.08亿元,占19.76%,新能源材料收入约20.38亿元,占79.22%。

图3:同一公司、同一报告期的收入构成。半导体业务还包含多类器件及封测业务,并非二极管单独收入。
按半年报两期金额计算,半导体业务收入同比增长约10.22%,低于集团29.10%的增速。因此,集团增长不能等同于二极管需求或产品升级,分析利润时也要继续追踪不同业务的贡献。

图4:苏州固锝2026年半年报第12页原表节选,金额单位为元。半导体一行右侧的“-3.39%”对应收入占比下降约3.39个百分点;按两期金额计算,半导体收入实际增长。
扬杰科技的报表呈现出另一种结构。2026年上半年,公司收入约45.15亿元,归母净利润约7.71亿元,分别同比增长30.69%和28.18%;其中“半导体器件”业务收入约40.25亿元,毛利率35.07%。
这一毛利率可以观察较大范围的器件业务,同样不能当作整流二极管的单品利润率。它也不能与另一家公司包含不同产品的分部毛利率直接比较,进而得出某类二极管技术领先的结论。
对企业经营更有用的追问,是新增订单采用了什么产品、售价和制造成本怎样变化、新产线投入后良率与利用率能否跟上。高要求产品可能带来更好的价格,也可能增加验证、测试和制造成本。只有产品结构、成本或费用的证据衔接起来,才能判断利润改善是否来自升级;单看收入和净利润同时上涨,还无法完成归因。
五、与海外厂商差距还体现在工艺与长期可靠性积累
谈高端竞争,容易把注意力全部放到SiC、GaN上。近期海外原厂的产品动作表明,传统整流器件的改进同样具体。
Diodes Incorporated在2026年9月发布、并于月底更正的SBRFP车用整流器件公告,同时讨论了正向压降、反向漏电、雪崩能力和封装选择,并说明相应的可靠性及质量文件支持。这里采用MOS制造工艺的SBR仍属于整流器件,不能因为出现“MOS”就把它归为MOSFET开关管。
这个样本的参考价值,在于把效率、保护和制造质量放在同一套产品要求中。国内厂商要争取同类设计,需要提供对应型号在相同电流、温度和安装条件下的资料,再验证板级损耗、温升与长期稳定性。
长晶科技2026年7月展示的产品范围已覆盖多类二极管,并同时提供光伏旁路肖特基、TMBS、ESD及快恢复等晶圆产品。这说明国内企业的供给范围在扩展,但“覆盖了某一类别”与“在指定工况下达到同一表现”之间,还需要具体证据。
银河微电在2026年半年报的风险披露中,明确提到自身在超高功率、超高可靠和高端车规领域的工艺积累、产品迭代及长期可靠性数据储备,与英飞凌、安森美、罗姆等企业仍有差距。这是一家企业对自身的判断,不能扩大为所有国内厂商的技术排名,但它指出了目录和单项参数之外的竞争门槛。
这类积累难以仅靠增加研发项目迅速补齐。新产品需要经历验证和批量使用,制造商还要把出现的问题反馈到设计、工艺和质量管理中。由此判断,国内企业在部分高要求应用中的追赶,需要同时推进产品开发与持续交付。具体差距多大,仍要用同用途的具体型号、同测试条件及客户验证结果比较;缺少公开数据不代表没有能力。
宽禁带路线也需要按器件区分。SiC二极管、SiC MOSFET和GaN功率开关面对不同的技术与电路任务,不能统一归为“高端二极管”。对于已有客户基础的企业,继续改善硅二极管的效率、封装和一致性,同样可能形成有价值的订单。
六、制造能力最终要接受持续订单和成本的检验
国内厂商正在形成的优势,包括较广的产品组合,以及芯片、封装、测试与应用支持之间的协同。但“采用IDM模式”本身不能说明利润一定更高。
捷捷微电按产品线披露了不同的经营模式,其中二极管及防护系列采用全链条IDM。台基股份也强调晶圆、芯片和封装测试的一体化能力。这种整合有利于协同调整工艺、产品和制造安排,经营结果仍取决于合格产出、订单结构及投入效率。
产能建设同样需要看实际阶段。扬杰科技半年报披露七号厂车规级功率半导体模块封装项目主体结构封顶,这代表建设取得进展;后续设备、产线和客户产品导入,还需要新的披露支持。厂房进度不能直接换算成新增出货,更不能提前计入二极管利润。
从本篇涉及的厂商看,国内二极管产业已经有多条向更高要求应用延伸的路径:FRD芯片参与汽车模块供应,SiC二极管在部分功率应用中供货,小信号与保护器件继续改善封装,成熟整流桥也在推进热设计与工艺研发。
接下来值得持续跟踪的是这些产品的经营结果。小批量项目能否转成连续订单,新增产能能否稳定产出,产品改善能否覆盖研发与制造投入,都会比单纯增加型号更能说明竞争力。国内厂商走向高端的进展,将体现在一个个具体项目上,也将逐步反映在可核实的收入结构和利润质量中。