硅电容新玩家:如何从新品发布走向批量供货
2026年5月,三星电机披露了一份约1.557万亿韩元的硅电容供货合同,履行期从2027年1月延续至2028年12月。如此一份巨量的长约合同,掀开电容江湖新一轮竞争与机遇。
引言与背景
1.硅电容的特性与优势
硅电容本质是用半导体晶圆工艺“刻”出来的电容,和传统MLCC“烧”出来的陶瓷工艺完全不同,这从根源上决定了它的性能边界:
- 它的等效串联电感(ESL)可以做到10pH以下,部分先进型号低至2~3pH,而普通MLCC普遍在100~500pH,在GHz级高频场景下,硅电容的噪声抑制能力比MLCC强两个数量级。
- 它几乎没有直流偏置容量衰减问题,在-55℃~175℃的宽温域里,容值波动能控制在±1%以内,完全避开了MLCC在高压、高温下容量跳水的痛点。
- 厚度可以压缩到100μm以下,能直接嵌入硅中介层、封装基板甚至贴近裸片的位置,把供电路径的长度从厘米级直接压缩到毫米甚至微米级,完美适配2.5D/3D先进封装的狭小空间要求。
2.产业格局:国际巨头卡位,国产厂商从细分赛道突围
当前全球硅电容产业已经形成了清晰的梯队:
- 国际头部厂商:三星电机把硅电容定位为继MLCC、FC-BGA基板之后的第三增长曲线,这次签下的1.557万亿韩元两年长单,直接锁定了AI算力大客户的长期需求;村田凭借收购IPDiA获得的3D深沟槽技术,在法国卡昂工厂布局200mm产线,主打高温、高可靠场景;台积电更是直接把硅电容开发成标准化工艺IP,集成在自家CoWoS先进封装制程里,直接绑定高端AI芯片供应链。
- 国产厂商差异化切入:国内企业没有直接硬啃最复杂的GPU近芯去耦市场,而是先从验证周期更短、需求更明确的高速光模块赛道突破——朗矽科技推出的01005尺寸22nF 3D深槽硅电容,直接瞄准1.6T/3.2T光模块的刚需场景;森丸电子完成亿元A轮融资后,良率已经稳定在95%以上;苏纳光电建成8英寸中试线,赛微电子的3D电容晶圆也已经通过客户性能测试,进入可靠性验证阶段,奥松发布晶圆级无源器件系列。
3.增量市场的真实落地节奏
硅电容的增长不是“全面替代MLCC”的爆发,而是分梯队逐步兑现的:
- 第一梯队(当前已兑现):AI服务器/HPC算力硬件,是目前最大的增量来源。单颗高端GPU的硅电容价值量约60美元,用量30~40颗,AI服务器单板电容总用量从传统的2000颗直接跃升到2万~3万颗,国内2026年这一领域的新增市场约7~9亿元。
- 第二梯队(快速起量):800G/1.6T高速光模块,是国产厂商最容易突破的赛道。800G光模块单机搭载20~30颗硅电容,1.6T模块提升到30~50颗,2026年国内这一领域的增量约4~6亿元,随着1.6T光模块规模上量,后续增速还会进一步加快。
- 第三梯队(远期潜力):车规电子,是长期确定性最高的赛道。硅电容的宽温稳定性、无压电啸叫特性,完美适配智能驾驶域控制器、激光雷达等场景,但AEC-Q200车规认证周期长,国内厂商大规模放量预计要到2027-2028年之后。
整体来看,硅电容和MLCC是明确的互补关系而非替代关系:MLCC继续守住板级大容量滤波的基本盘,硅电容专门承接“芯片近端、超高频、极端温区”的高端增量场景,二者共同搭建完整的PDN电源分配网络,这也是三星电机同时发力MLCC、FC-BGA基板和硅电容,给AI客户提供整体供电解决方案的核心逻辑。
市场分析
1. 芯片越复杂,供电网络的“最后一厘米”就越关键
处理器和HBM满负载运行时,电流会在极短时间内剧烈波动,电源要跟上这种瞬态变化,光靠电容本身的容量远远不够。从电容到芯片核心之间,每一段走线、每一个焊盘、每一层基板互连,都会产生额外的电阻和电感;频率越高,这些寄生参数对供电的拖累就越明显,甚至会直接抵消掉大容量电容的去耦效果。
于是行业自然形成了分层去耦的布局逻辑:板级电容负责托住大范围的低频供电波动,封装基板上的器件进一步把路径缩短,真正靠近裸片的那一层,必须专门处理那些反应速度快到传统电容根本追不上的瞬态电流尖峰。越往芯片内层走,留给电容的空间就越苛刻,厚度、引脚形态、散热条件几乎每一项都在挑战传统电容的物理极限。而硅电容依托半导体晶圆工艺制造,天生就有机会做成适配封装近端的形态,但它能不能真正发挥价值,不能只看单点参数,必须放到整条供电链路里做系统级验证。
三星电机2026年5月的官方新闻稿,直接把硅电容放到了高性能半导体封装内部电源稳压的核心位置;几乎同一时间,村田在先进封装技术问答中,也把近端去耦、低寄生电感、全电压下的有效容量,列为下一代电容技术的核心攻关方向。两家全球头部厂商瞄准的其实是同一个产业机会:高端AI芯片客户迫切需要在极其有限的封装空间里,把电容推得离负载更近,同时稳住整个供电网络的阻抗表现。
这也给硅电容划出了一条非常明确的竞争边界。大容量、低成本的板级市场,依然是MLCC、固态电容等成熟器件的主战场;真正属于硅电容的增量市场,集中在封装近端——这里比拼的不是单纯的容量,而是极致尺寸、超薄厚度、超短互连路径和极端工况下的高频稳定性。只要硅电容能在这个关键位置把供电阻抗打下来,它就不再是一款小众特种器件,而会成为下一代先进封装里绕不开的标配核心元器件。
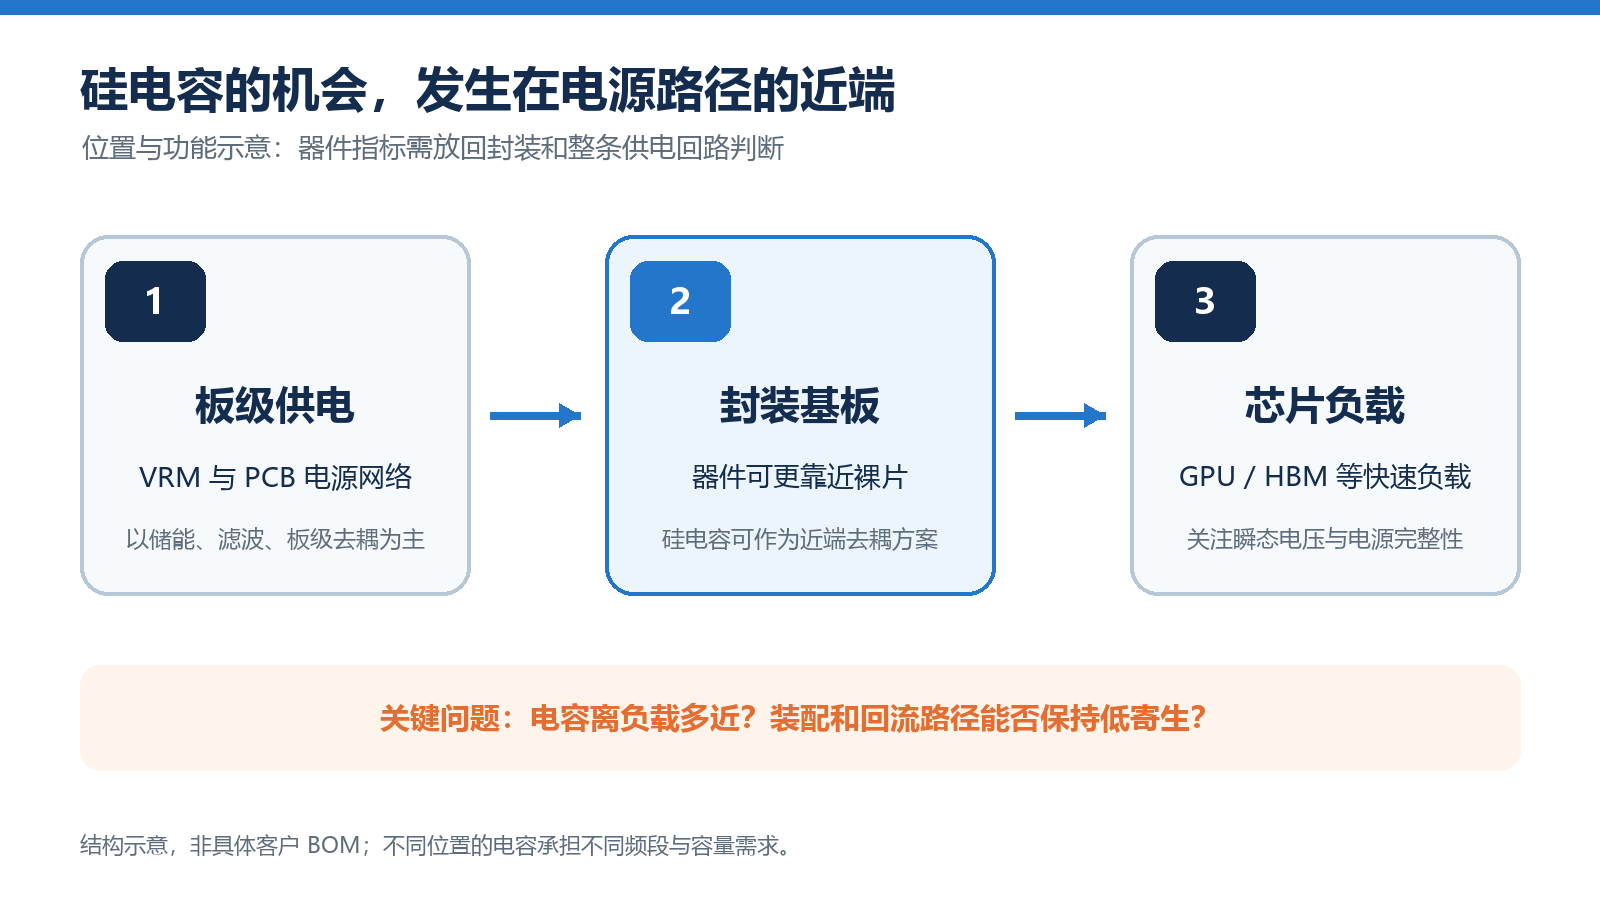
图1:板级、封装基板与芯片近端的电容位置示意。图中展示的是供电路径,并非具体客户的BOM。
2.新玩家从不同路径逐步入局
硅电容早已有之,近一年变化较明显的是应用目标。三星电机的大额合同让外界看到了长期采购安排;朗矽科技2026年8月推出01005尺寸、22nF的3D深槽硅电容,目标指向1.6T/3.2T高速光模块。一个面向高性能芯片封装,一个从高速光通信的具体尺寸和电路切入。需求逐渐落到明确位置,企业才能决定先做哪一种产品。
制造端也出现了可以借用的基础。硅电容涉及刻蚀、薄膜沉积、光刻及晶圆级测试,这些工艺与部分MEMS、传感器和半导体无源器件业务相邻。奥松2026年6月发布的晶圆级产品系列同时包含硅电容、芯片电阻和芯片电感;赛微电子则把3D电容列入MEMS器件制造技术项目。对这类企业,硅电容是一项已有微加工能力可以继续延伸的产品方向。
同叫“硅电容”,产品路线并不统一。深槽结构通过增加有效极板面积争取容量;薄型离散器件便于进入受高度限制的位置;硅电容中介层还会参与封装结构本身的设计。光模块厂、封装厂和芯片设计公司关注的测试条件与装配方法各有侧重,厂商面临的客户群也随之分开。
工艺基础提供了起点,量产还要处理一串具体问题。深槽尺寸与侧壁膜层的一致性会影响容量、漏电和击穿表现;晶圆内的参数分布影响筛选与良率;器件进入封装后,还要经历减薄、焊接或键合、热循环及失效分析。样品指标若难以在连续批次中重现,客户仍要承担重新验证和供货波动的风险。
目前公开可见的是多家企业在近一年发布产品或项目,行业尚缺统一口径的企业数量、有效产能和硅电容销售额数据。这一轮热度说明企业投入增加;市场究竟扩张到什么规模,还要等待持续订单和经营数据。
3.从产品参数和商业化进展来看国内外差距
硅电容的参数表容易让人误读。同样写着容值密度,测试电压、温度、频率和计算面积可能不同;标称容量也不等于客户电路里的有效容量。离散器件与中介层的装配位置不同,单颗厚度与装配后的总高度又是两回事。横向比较之前,先要确认它们承担的是同一种任务。
现有公开资料更适合比较各家的商业化进展。三星电机披露了合同金额和履行期,说明已有长期供货安排;由于客户和料号未披露,外界仍无法据此还原具体封装方案。爱普科技2025年12月把两条路线分开介绍:分离式S-SiCap Gen4已送样进行制程验证;硅电容中介层则完成客户封装及可靠性验证,并披露进入量产。同一家企业的两种产品,走到了不同阶段。
国内新项目也有各自的位置。朗矽科技的01005、22nF新品给出了明确规格和高速光模块目标应用,后续要看客户验证及实际采购。奥松已发布硅电容产品系列,公开资料侧重产品与工艺平台。赛微电子2025年年报于2026年3月披露,其中写明3D电容全流程晶圆完成开发,已通过客户晶圆级和性能测试,目前正在进行可靠性验证。年报表格中的“实现量产”是项目目标。把发布、送样、可靠性验证、量产逐项摆清楚,企业进展就比一句“国产突破”更容易判断。
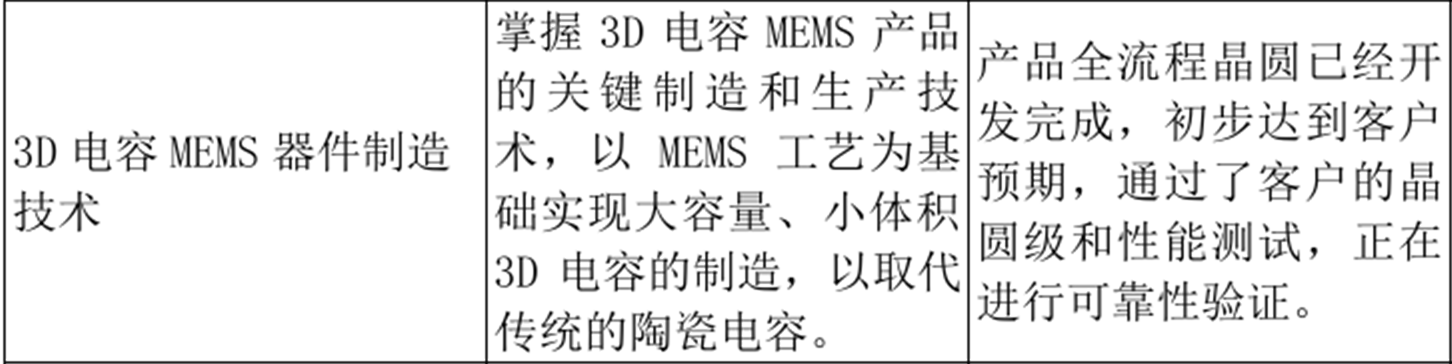
图2:赛微电子2025年年报相关表格,披露日期为2026年3月。项目当时正在进行可靠性验证。
国际成熟厂商目前展示出的优势,还包括与封装系统协同的能力。三星电机同时经营硅电容、MLCC和封装基板;村田在先进封装资料中把器件放进电源网络仿真和系统设计。客户讨论的会是位置、连接、温升、阻抗以及批次变化,而非单颗器件的最高容值密度。
国内厂商若要在同类项目中扩大份额,需要逐步交出可重复的器件曲线、封装装配数据、批次可靠性和稳定交付记录。现有资料已显示针对明确应用的新品与验证进展;具体性能高低和国产份额,仍须依靠同条件测试及同口径销售数据判断。
4.从样品到客户下单的验证过程
以新一代加速器封装为例,客户先要测量器件在实际工作电压、温度和频率下的有效电容,以及ESR、ESL、漏电和耐压的变化。测试通过后,下一步是装配:核对预定的基板层或贴装位置,检查厚度、焊盘和连接方式,并确认热循环后的表现。
器件进入封装,还需要连同供电与回流路径一起验证。单颗器件的ESL较低,系统中的走线和互连依然可能增加寄生参数。客户会在目标负载的瞬态条件下测量阻抗,观察电压跌落与振铃,再与现有方案比较。可靠性试验也要对应实际使用的尺寸、结构和装配工艺。
设计通过后,制造能力开始决定订单能做多大。客户需要看到晶圆内和批次间的参数分布、筛选规则、良率、产能、失效分析,以及产品变更的通知和控制方式。这些资料让客户评估长期供货风险。对供应商来说,封装建议、验证数据与连续批次的一致性,会和器件参数一起成为竞争内容。
价格同样要放进整套方案计算。晶圆制造、测试、切割和封装构成器件成本;客户若要改动基板或装配工艺,还会增加导入费用。若近端去耦节省了其他位置的器件或面积,或者改善了原方案难以达到的电源指标,较高的单颗报价也可能被接受。公开资料尚缺可比较的成本和良率数据,眼下更适合逐个项目核算总成本。
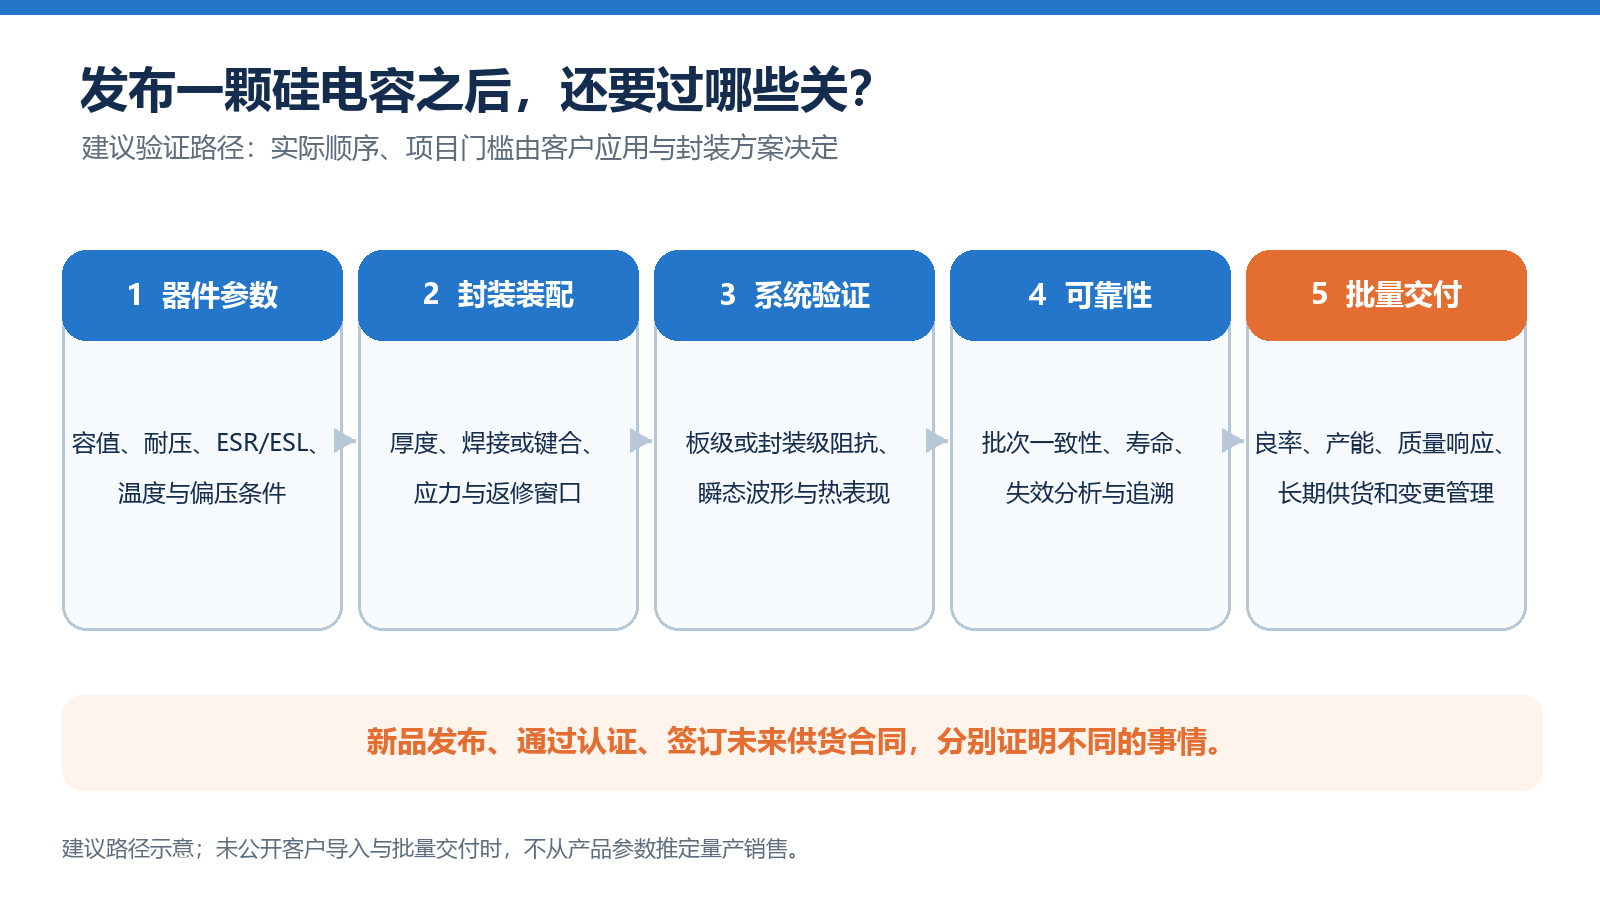
图3:从器件测试、封装装配到持续供货的建议验证路径。实际门槛由客户应用决定。
5.从光模块到AI服务器,如何逐步打开市场
对国内新玩家,高速光模块是一条相对清楚的产品路线:围绕特定尺寸、频段和装配方法开发器件,再跟踪客户验证结果。AI处理器封装近端去耦的潜在订单价值更大,器件厂需要更早参与封装设计,与客户共同处理电源网络、基板和可靠性问题。对温度、体积或特殊装配要求较高的其他项目,则适合从联合验证进入。
企业自身的基础也会影响切入方式。已有晶圆工艺平台的厂商,可以承接定制开发和制造项目,重点证明跨批次一致性;专注器件设计的新公司,可以先把少数尺寸和应用做成稳定产品系列;传统被动器件厂商拥有客户渠道和质量管理经验,还需把服务延伸到封装内设计。路线不同,最终都要在重复订单中接受检验。
接下来值得跟踪的是同一产品系列能否持续更新规格与测试资料,客户验证能否推进到实际采购,以及扩产后良率和质量记录能否保持稳定。新品发布让企业获得讨论机会;持续交付,才会让硅电容在客户的下一代产品中留下位置。
硅电容的增长很可能先发生在少数关键电路。芯片和高速系统希望缩短供电路径,晶圆工艺提供了新的器件形态。对国内厂商而言,前途取决于能否把这些技术条件变成客户可验证、可装配、可连续采购的产品。
免责声明:本文依据近期原厂公告、企业披露及公开技术资料整理,仅作行业交流,不构成投资、采购或型号推荐。产品状态与供货关系请以原厂和客户最新信息为准。