薄膜电容国产阵营已成形,利润分化暴露下一轮差距
引言与背景
薄膜电容以塑料薄膜作为介质,在家电、新能源汽车、光伏储能和电网设备中承担滤波、直流支撑等功能。同样叫薄膜电容,不同应用对耐压、温升、寿命和体积的要求却相差很大,这也决定了厂商的技术投入、客户门槛和盈利方式。如今,国内企业已沿着材料制造、标准产品和系统定制等路线展开竞争,海外厂商也在持续更新材料体系与产品系列。观察这一行业,既要看国产产品进入了哪些应用,也要看批量供货之后能否形成稳定收益。沿着市场、产品和利润三条线,才能更具体地判断国内厂商走到了哪一步,以及与海外企业的差距落在哪里。
国产薄膜电容的竞争,已经走到一个需要详细分析比较财报才能看出端倪的阶段。
2026年上半年,法拉电子收入增长10.58%,归母净利润增长2.23%;同期胜业电气收入增长32.38%,归母净利润却下降64.35%。同样面对新能源、电力电子等市场,订单增长转化成利润的结果相差如此巨大。以上两组数字均为公司整体口径。当然胜业电子的数据还存在因收购并表引起的利润变化,所以不能直接作为薄膜电容利润的横向比较。但这组数据对比,会让不同企业差距的讨论变得具体起来。目前国内的薄膜电容厂商已经覆盖从家电到汽车、光储和电网的多类应用。接下来我们来看看,哪些产品已经稳定量产,哪些订单留得住利润,以及海外厂商在提高哪些门槛。
一、市场需求分散在不同订单里,新能源标签解释不了利润
薄膜电容常被归入同一个市场,但不同的买方采购的东西并不相同。
家电和通用电子产品重视成本、批次一致性和稳定交付;汽车电驱、光伏逆变器和储能变流器需要直流支撑、滤波等功能,温升、纹波电流、空间和寿命必须一起满足;电网及工业装备又有各自的电压等级、工作周期和项目验证要求。国内厂商的产品能否进入某个市场领域,要看到具体产品和使用场景是否能满足要求-。
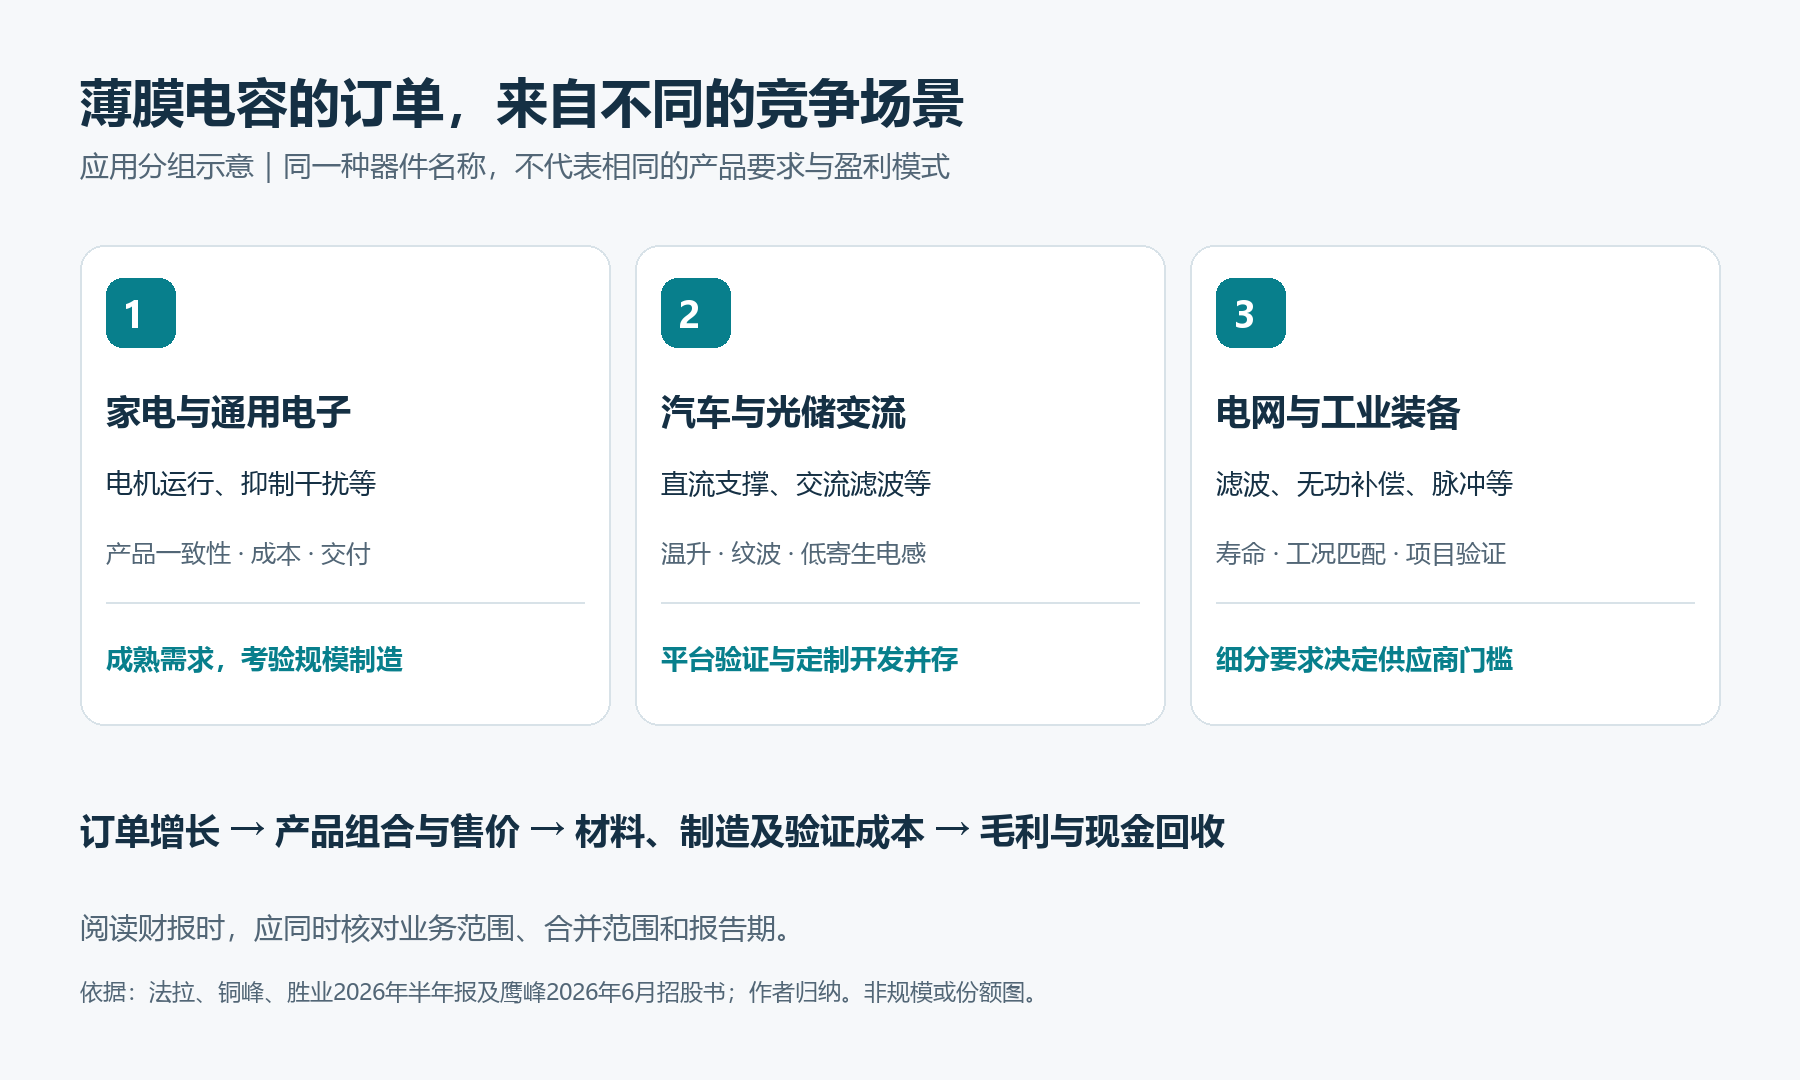
图1:应用和经营分析示意。各组不代表市场份额,实际应用存在交叉。
虽然终端市场扩大,但厂家竞争激励、产品在降价和成本在变化,综合考虑后才能算出电容厂的收入与利润。一方面汽车订单可能带来规模,但同时也伴随较强的议价压力;工业客户的采购量未必最大,但特定应用积累却可能帮助供应商维持价格。
鹰峰电子2026年6月披露的招股书提供了一个观察窗口:其2025年新能源汽车领域毛利率为8.78%,风电光伏储能为22.40%,工业自动化为30.39%。这些是应用领域的统计口径,包含电容、电感、母排等产品,不能简单的只当作汽车薄膜电容的行业毛利率。但它至少说明,即便进入热门市场领域,也并不见的自动获得更好的收益。
判断市场机会,需要同时看新增需求量和厂家还能留下多少利润。只看到新能源汽车销量、储能装机量或企业扩产规模,会漏掉后一半分析要素。
二、国内厂商已形成多条路线,不能只盯着法拉和江海
按近期可核验资料,我们重点关注以下13家企业或业务主体的相关数据。名单按产品路线整理,不作规模排序;母子公司合并列示,也不简单把规划产能算成现有供货能力。
| 厂商或业务主体 | 当前布局与观察重点 |
|---|---|
| 法拉电子 | 薄膜电容核心厂商,覆盖PCB用、交流及电力电子等类别;具备金属化膜和母排自制能力。重点看规模、产品结构与利润增速的关系。 |
| 江海股份/新江海动力 | 在铝电解之外发展薄膜电容,已有独立业务收入披露。重点看增长能否转化为稳定毛利。 |
| 铜峰电子 | 同时经营电子级薄膜材料和电容器,具有材料与器件协同路线。两块业务的收入和利润必须分开看。 |
| 鹰峰电子 | 薄膜电容与电感、母排等协同,涉及汽车、光储及工业。重点看定制能力、客户集中度和订单盈利。 |
| 胜业电气 | 薄膜电容与电能质量治理并行,涉及电机、电力电子等应用;2026年收购华佳新材,向材料环节延伸。 |
| 王子新材/宁波新容 | 薄膜电容产品覆盖多类电力电子及特种应用,具有定制开发和金属化加工能力。重点看收入扩张后的成本改善。 |
| 艾华集团/艾源达、艾华新动力 | 将薄膜电容作为第二核心业务培育,推进产线和汽车客户导入。仍需区分建设、爬坡与已兑现业绩。 |
| 宏发股份/宏发五峰 | 布局家电、新能源、电力电子和汽车薄膜电容。集团整体经营数据不能替代该业务的独立盈利。 |
| 格力新元 | 格力旗下电子元器件平台,包含金属化薄膜电容等产品,应用涉及家电及新能源。需观察产品扩展与实际客户结构。 |
| 佛山欣源/索通发展旗下 | 有独立电容器业务。分析时应从母公司的预焙阳极、负极材料等业务中分离。 |
| 赛晶科技 | 提供直流支撑、交流滤波、并联和脉冲电容等产品,适合沿电网与电力电子应用观察。 |
| 宸瑞新能源(CRE) | 近期展示方向包括汽车、光伏储能及工业变频。公开展示能证明产品布局,不能替代客户量产和收入证明。 |
| 安徽赛福 | 布局薄膜电容及金属化膜,研究涉及镀膜工艺、失效机理和相关装备。材料研究进展与终端供货规模需要分别核实。 |
依据:上述企业2026年半年报、鹰峰招股书及近期机构资料;这是本次可核验的主要样本,并非全国厂商穷尽名单。
这张名单背后,已经出现不同的竞争路径:专注薄膜电容做规模,从材料向器件延伸,从其他电容品类切入,以及围绕系统客户做定制。
厂商越多,越需要区分产品能力和商业阶段。完成样品、取得定点、开始量产、形成稳定利润,是四件不同的事。把它们统一写成“实现国产替代”,会掩盖投入与回报之间的距离。
三、国产产品已进入系统设计阶段,材料自主仍要逐层解析
车规薄膜电容的竞争已经涉及封装、母排、电流分配和散热。鹰峰最新招股资料披露,其叠层母排结构用于降低寄生电感,并改善多个电容芯体之间的电流与发热分布。这说明相关企业已经在处理系统集成问题,不能再用“只能做普通电容”概括国内能力。
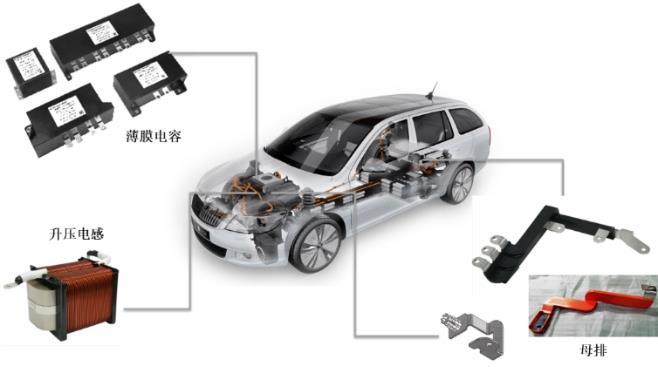
图2:鹰峰2026年6月招股书原始插图,展示薄膜电容、电感和母排的应用位置;原图直接提取,未重绘。
材料端则需要更细的判断。电容基膜、金属化膜和成品电容对应不同工序。企业有镀膜能力,不代表全部基膜已经自给;收购材料企业,也不意味着所有高要求产品马上完成材料切换。
法拉披露金属化膜和母排自制,铜峰同时经营电子级薄膜材料和电容器,胜业通过并购延伸材料业务。这些都在提高供应与成本的可控程度,但实际效果仍要核算产品验证、良率和量产成本后才能看到。
对客户而言,材料自产的价值最终落在交付与使用结果上:同样体积下能承受怎样的工作条件,批次波动是否可控,长期运行后性能怎样变化。企业扩建一条产线,只完成了其中一部分。
四、同样的3亿元收入,出现三种完全不同的毛利水平
2026年上半年,江海股份“薄膜电容”收入约3.11亿元,毛利率15.21%;铜峰电子“电容器”收入约3.02亿元,毛利率20.48%;王子新材“薄膜电容产品”收入约3.05亿元,毛利率0.32%。三家的产品组合并不完全一致,但同一时期、相近收入体量下的盈利分化已经足够明显。

图3:2026年上半年相关业务数据。铜峰沿用“电容器”原始披露名称;图中毛利率不等于净利率,也不代表同类产品技术排名。
江海的薄膜业务收入同比增长33.56%,仍只占公司收入的9.88%,不能拿集团全部电容收入衡量其薄膜规模。王子新材的薄膜电容收入增长21.11%,对应成本增长31.35%,成本增速超过收入,说明增量尚未充分转化为毛利。仅凭该表,还不能把原因全部归结为价格竞争或产能爬坡。
铜峰的情况又不同:电容器收入同比下降13.13%,电子级薄膜材料收入下降6.01%;后者毛利率29.85%,高于电容器业务的20.48%。公司提及市场竞争及原材料成本压力。这提示材料与器件虽在同一产业链,利润变化也未必同步。
公司层面的净利润,还要继续扣除费用并考虑其他损益。法拉上半年收入27.64亿元,归母净利润5.82亿元;其财务费用由上年同期收益转为支出,报告解释主要与汇兑损失有关。收入和净利增速不同,不能直接推断为产品毛利大幅下滑。
胜业的收入增幅还包含收购并表影响,其整体毛利率由24.00%降至19.63%,净利润承压不能用“订单增长”一笔带过。此前鹰峰也披露,调整接单时的盈利要求和客户结构,是改善汽车业务收益的重要措施。
这些差异指向一个经营问题:拿到订单之后,售价能否覆盖材料、制造和项目投入,规模扩大能否改善单位成本,客户集中是否压缩议价空间。国产厂商之间的分化,已经不能只按出货量解释。
五、海外的新门槛,体现在材料、工况和设计支持
海外产品也在继续更新。TDK于2026年9月发布的B3272*A/G/T系列,采用聚丙烯与环烯烃共聚物混合介质,最高连续工作壳温达到135℃;需要同时保留的条件是,105℃以内无需降额。135℃不能被写成全温度范围均可按额定电压工作。该系列同时提供SPICE模型和CLARA寿命计算支持。
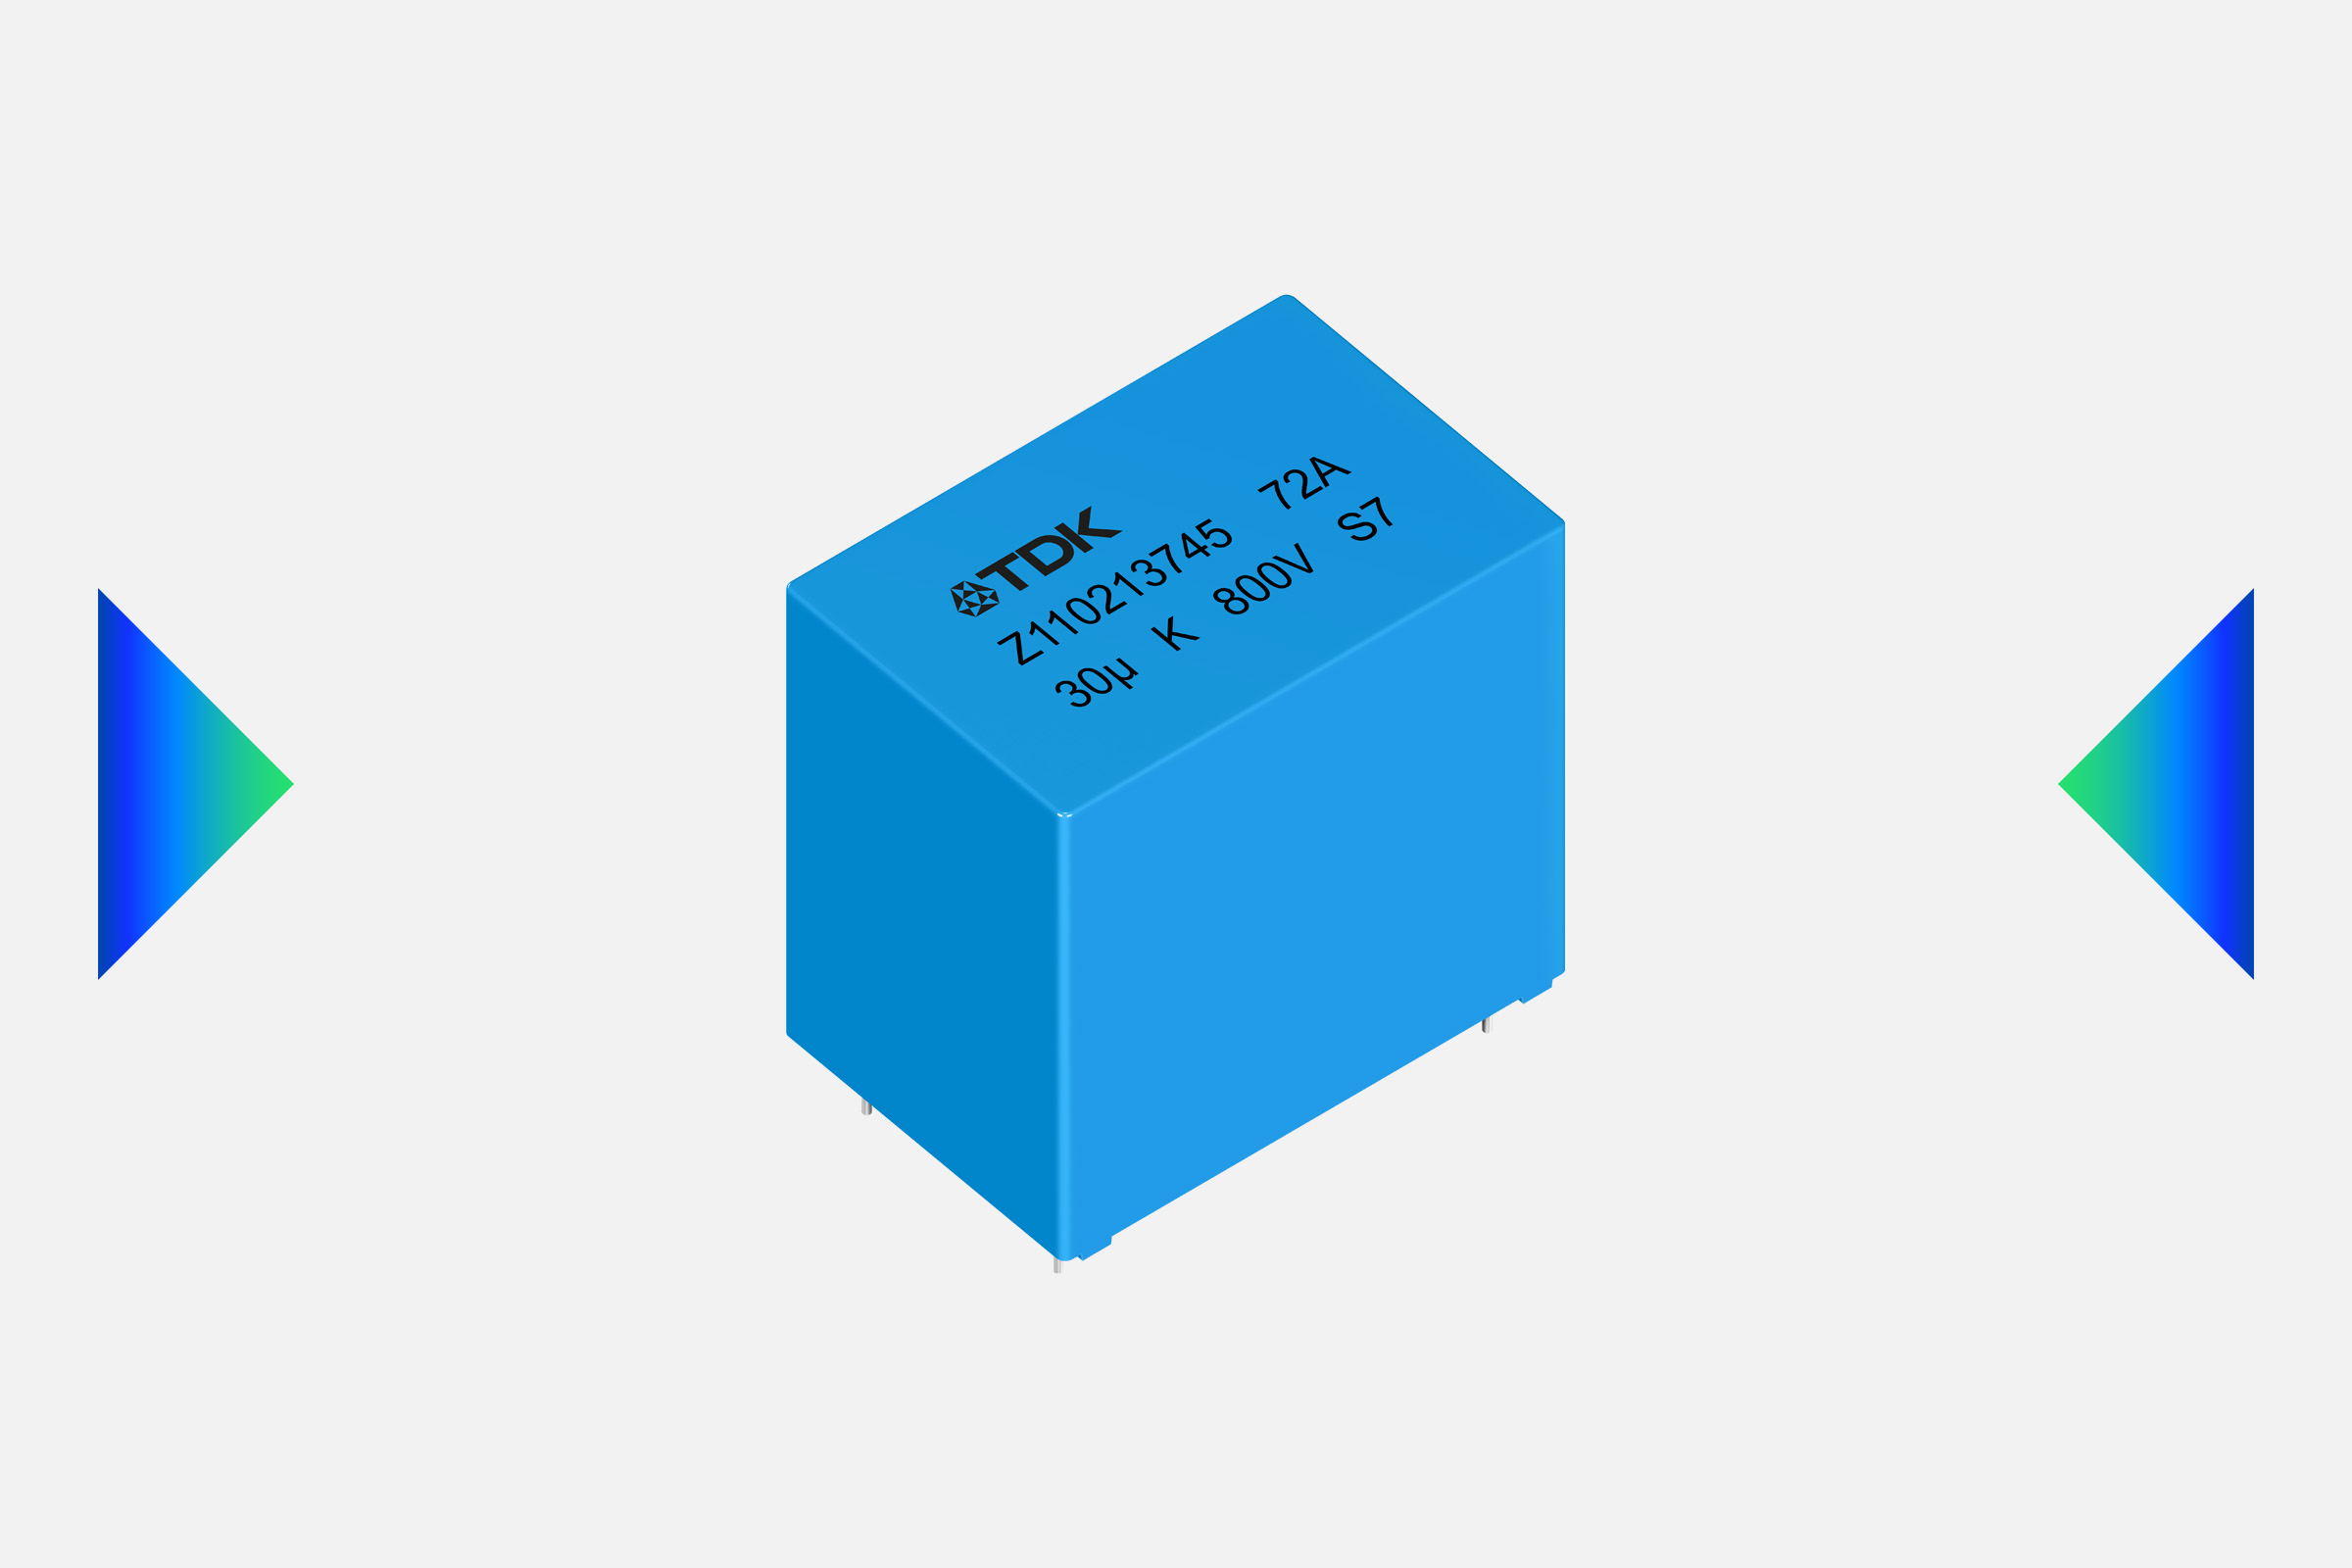
图4:TDK官方新品资料图,发布于2026年9月30日。具体器件能力应按对应型号及工作条件核对。
这给国内厂商提供了三项具体对照:材料体系能否拓展温度范围;参数能否与降额、寿命条件对应;客户能否在设计阶段拿到可用的模型与工具。单独列出一个最高耐温或最低电感,无法完成这样的比较。
松下今年的动作则体现了系列产品的持续扩展:EZPV-D在4月推出后,5月增加600V型号,7月增加1000V、1100V型号。同一产品家族不断补齐选择范围,有助于承接不同平台的设计需求。
据此观察国内厂商,差距需要分层判断。已有车规结构设计与材料加工能力的企业,应继续比较同工况下的温升、寿命和一致性;处于客户导入阶段的企业,首先要证明批量交付;面向海外客户的企业,还需要把验证资料、选型工具和技术服务做成可重复使用的体系。
这些是从现有资料归纳出的评估方向。公开资料不足以证明国内企业全部缺少相关能力,也不足以支持“海外薄膜电容毛利率必然更高”的判断。
六、下一轮竞争,要看产品成果能否反复兑现
法拉的观察重点,是规模增长之后能否保持经营收益;江海要看薄膜业务扩张能否继续改善贡献;铜峰需要同时应对材料端和器件端的竞争。对鹰峰、宁波新容这样的定制业务,产品导入之后的成本、客户结构和盈利质量尤其关键。
艾华等扩展薄膜业务的企业,则需要跨过产线建设、客户验证和规模经营之间的时间差。赛晶、宸瑞、赛福等专业厂商的机会,也应沿具体应用和技术环节评估,而不是因为没有大规模公开财务数据就被忽略。
后续判断竞争力,可以持续跟踪三项结果:新品是否形成连续供货,收入增长是否带来毛利和现金改善,同一技术平台是否能够服务更多客户。它们比新增多少型号、宣布多少产能,更接近企业真实的经营进展。
国内薄膜电容产业已经形成广泛的产品与厂商基础。接下来的差距,会越来越多地表现为:谁能把材料和结构上的进步做成稳定产品,谁能让客户重复采用,谁又能在持续降本的要求下留下利润。
资料截至2026年10月22日。财务主体数据以2026年半年报为主;鹰峰应用领域毛利采用2026年6月披露的2025年度数据,已单独注明。